De la geopolítica al precio: un Value Stream Map para entender los mercados

De la geopolítica al precio: un Value Stream Map para entender los mercados

Aguas arriba explica. Aguas abajo confirma.

Por Alexander Torres Rodríguez, AT Consulting — Gestión Estratégica de Impacto y Riesgo


Hay conceptos profesionales que uno aprende para resolver un problema específico y que, años después, reaparecen en un contexto completamente distinto; y eso me ocurrió recientemente con dos expresiones que he utilizado durante años en sostenibilidad, operaciones y cadenas de suministro: “aguas arriba” y “aguas abajo”.

En gestión industrial son conceptos naturales. Si una planta enfrenta una interrupción, rara vez basta con observar dónde apareció el problema. Investigamos proveedores, materias primas, energía, transporte, inventarios, capacidad, procesos y clientes. Queremos comprender cómo se propagó una perturbación a través del sistema.

En gestión de riesgos ocurre exactamente lo mismo. Y recientemente descubrí que también es una excelente manera de interpretar los mercados financieros.

Porque cuando vemos caer el oro, subir el petróleo o reaccionar violentamente un índice tecnológico, estamos observando fundamentalmente el extremo aguas abajo de un proceso mucho más amplio.

El precio es visible, pero el precio no necesariamente es el origen. Y esa distinción cambia por completo la forma de analizar el riesgo.

Article content
De la geopolítica al precio, la película.

El error de comenzar por el precio.

Imagine una planta industrial en la que la producción disminuye 15%. Podríamos mirar inmediatamente la máquina donde apareció la pérdida e intentar corregirla. Pero un buen análisis de causa, amigas y amigos, no comienza necesariamente allí.

Tal vez el proveedor modificó una especificación. Quizás hubo una interrupción logística. Puede haber aumentado la variabilidad de una materia prima, cambiado la presión de suministro o existir una restricción en una operación anterior.

El síntoma apareció aguas abajo. La causa estaba aguas arriba.

En los mercados y resultados financieros tendemos a cometer el siguiente error cuando vemos: XAUUSD ↓ Y nos preguntamos: “¿Por qué está cayendo el oro?”

Pero podríamos formular una pregunta considerablemente más poderosa:

¿Qué ocurrió aguas arriba y mediante qué canales se transmitió hasta el oro?

Esta segunda pregunta nos debe obligar a abandonar el análisis aislado del activo y comenzar a observar el sistema.

Aquí aparece una conexión que me resulta especialmente interesante con una herramienta clásica de ingeniería:

Value Stream Mapping — VSM.

Article content
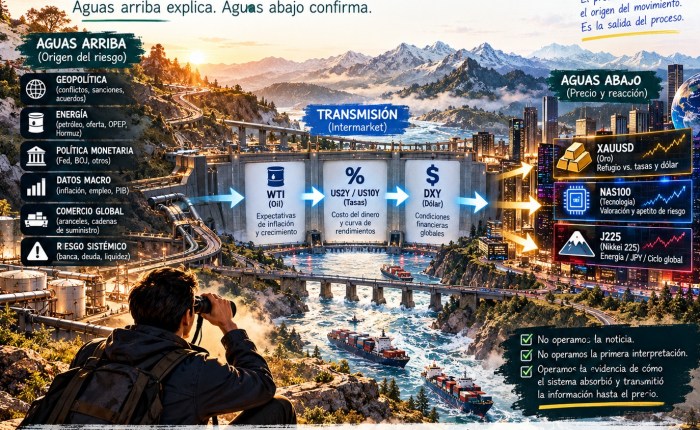
Mapa del flujo de valor macrofinanciero

Del Value Stream Map industrial al macrofinanciero.

En operaciones utilizamos un Value Stream Map para visualizar cómo fluyen materiales e información a través de un proceso.

No observamos solamente la salida. Buscamos entender un flujo:

Origen → proceso → transferencia → transformación → resultado.

Y, convenientemente, podemos aplicar en concepto la misma lógica al mercado.

Un shock geopolítico, una decisión monetaria, un problema energético o un dato de inflación constituye una entrada al sistema. Después comienzan los mecanismos de transmisión observables.

Por ejemplo:

Geopolítica ↓ Energía / commodities ↓ Expectativas de inflación ↓ Tasas y rendimientos ↓ Divisas ↓ Liquidez y valoración ↓ Activos financieros

El precio que finalmente aparece en nuestra pantalla es, en gran medida, la salida de ese proceso de transmisión. Esto es lo medible.

Por eso he comenzado a visualizarlo como un:

VSM Macrofinanciero

No pretendo afirmar que los mercados funcionen como una línea de producción determinista. Pues no lo hacen.

Su utilidad está en otra parte: obligarnos a identificar las conexiones entre causas, canales de transmisión y consecuencias antes de tomar una decisión.

Y eso nos lleva directamente a nuestra querida y siempre importante gestión de riesgos.


Aguas arriba: donde nace el riesgo.

En Enterprise Risk Management sabemos que los riesgos raramente aparecen de forma independiente y que se conectan.

Un riesgo geopolítico puede convertirse en riesgo energético, y dicho riesgo energético puede transformarse en inflación.

A su vez, la inflación puede modificar la política monetaria. Y ya sabemos, gracias a la FED, que las tasas pueden afectar el costo de capital. Y la variación del costo de capital puede modificar decisiones de inversión.

Y finalmente, todo ello puede convertirse en riesgo financiero, operacional o estratégico.

Es decir que:

un evento cambia de naturaleza conforme atraviesa el sistema.

Consideremos algunos ejemplos de factores aguas arriba:

  • Conflictos y tensiones geopolíticas;
  • Interrupciones energéticas;
  • Sanciones;
  • Cambios en políticas arancelarias;
  • Decisiones de bancos centrales;
  • Inflación y empleo (o desempleo);
  • Acuerdos o disputas comerciales;
  • Problemas de deuda y liquidez;
  • Cambios regulatorios;
  • Disrupciones tecnológicas.

El inversionista puede verlos como noticias, pero un gestor de riesgos debería verlos como fuentes potenciales de propagación.

La pregunta relevante deja de ser solamente: ¿Qué ocurrió? Para pasar a ser: ¿Por dónde puede transmitirse?


Cinco sensores para observar el sistema.

Para estudiar esa transmisión, propongo trabajar con cinco grupos de activos que cumplen funciones diferentes dentro del mapa.

El primero es WTI (Oil).

El petróleo funciona como un extraordinario sensor de energía, oferta y riesgo geopolítico. Una interrupción relevante puede elevar el precio del crudo y trasladarse a expectativas inflacionarias.

Después aparecen US2Y y US10Y.

No son simplemente tasas; haríamos mal por nuestra salud financiera futura verlas de manera tan simple. Funcionan como sensores del precio del dinero y de las expectativas del mercado sobre crecimiento, inflación y política monetaria.

El US2Y suele reaccionar especialmente a cambios en expectativas sobre la Reserva Federal; el US10Y incorpora además expectativas de crecimiento, inflación y prima por plazo.

Después tenemos DXY.

El dólar actúa como uno de los principales canales financieros de transmisión global. Diferenciales de tasas, búsqueda de liquidez y aversión al riesgo pueden modificar los flujos hacia USD y, a partir de ahí, afectar numerosos activos denominados en dólares, los famosos pares.

Y finalmente observamos tres grandes receptores aguas abajo, como ejemplos, pues son los que vengo estudiando desde hace meses:

XAUUSD, NAS100 y J225.

Cada uno responde de manera diferente. Y precisamente ahí comienza lo interesante… Veamos cada uno a continuación.


El oro demuestra por qué correlación no significa causalidad.

Una interpretación simplificada podría decir: “Hay guerra → sube el oro.” Mucha gente la hace sin darse cuenta de que hay guerras que necesitan liquidez en efectivo y más bien hay que vender reservas para hacerse rápido de efectivo para comprar recursos. Si no, pregúntale a muchos generales que perdieron guerras, no batallas, guerras; a causa de que se quedaron sin recursos.

Pero el sistema es mucho más complejo. Como te decía, un shock geopolítico puede activar simultáneamente dos o más canales.

Canal refugio

Riesgo geopolítico ↑ → aversión al riesgo ↑ → demanda de refugio ↑ → Oro ↑

Pero puede aparecer otro canal:

Canal inflación/tasas

Problema geopolítico → Oil ↑ → inflación esperada ↑ → yields ↑ → USD ↑ → costo de oportunidad del oro ↑ → Gold ↓

Mismo evento, dos mecanismos y resultados potencialmente opuestos.

Por eso el objetivo no debería ser memorizar correlaciones, sino más bien debería ser identificar:

¿Cuál es el canal dominante en este régimen de mercado?

Esta es una idea perfectamente trasladable a Enterprise Risk Management.

Dos organizaciones expuestas al mismo riesgo externo pueden experimentar consecuencias completamente diferentes debido a su estructura financiera, cadena de suministro, inventarios, cobertura, ubicación o capacidad de respuesta.

El evento no determina por sí solo el resultado. Lo determina también cómo se transmite a través del sistema.


NAS100: Cuando el costo del dinero llega a la valoración.

Ahora sigamos el flujo hacia tecnología, y supongamos:

Oil ↑ → inflación esperada ↑ → yields ↑

Una compañía tecnológica no necesita consumir grandes cantidades de petróleo para verse afectada, pero el mecanismo puede llegar por otro camino.

Tasas mayores implican mayor costo de capital y una tasa de descuento superior sobre flujos de caja futuros, y resulta que las compañías cuyo valor depende en gran medida de expectativas de crecimiento futuro pueden ser particularmente sensibles. Por eso NAS100 puede reaccionar negativamente.

Pero nuevamente debemos evitar el automatismo, pues puede existir simultáneamente:

Liderazgo tecnológico → crecimiento esperado → inversión en IA → expansión de beneficios.

Entonces aparecen fuerzas contrapuestas, y el análisis correcto no consiste en decir: “Yields arriba = NAS100 abajo.” ¡Qué fácil sería la vida, mi querido lector, si fuera así de simple!

Consiste en observar si efectivamente el mercado está transmitiendo esa relación.


J225: La misma perturbación, otra exposición.

Japón añade otra dimensión al mapa.

Es una economía fuertemente dependiente de importaciones energéticas. Por ello, un shock petrolero puede tener implicaciones distintas de las que tendría para una economía exportadora de energía.

Además intervienen: JPY + BOJ + JGB yields + comercio global + semiconductores.

Entonces un mismo shock aguas arriba puede recorrer una ruta muy diferente: Oil ↑ → costo energético japonés ↑ → presión sobre márgenes/importaciones → inflación → expectativas BOJ → JPY/JGB → J225

Aquí aparece nuevamente una lección de gestión de riesgos:

La vulnerabilidad depende tanto del peligro como de la exposición.

Dos compañías pueden enfrentar el mismo aumento energético y tener impactos radicalmente diferentes, y es lo mismo que ocurre con dos índices bursátiles.


Geopolítica: De “noticia” a mapa de transmisión.

Este enfoque cambia también la manera de leer geopolítica.

Una tensión en una ruta marítima crítica no debería analizarse simplemente como: “Riesgo geopolítico alto”.

Podemos descomponerla de nuevo en una primera ruta como esta: Evento geopolítico → posible interrupción logística → oferta energética → petróleo → inflación → expectativas monetarias → curva de rendimientos → dólar → activos.

Pero un acuerdo comercial produciría otra ruta diferente, como esta: Reducción de tensiones comerciales → riesgo ↓ → expectativas de crecimiento ↑ → cadenas de suministro más eficientes → posibles presiones inflacionarias ↓ → expectativas de tasas cambian → apetito de riesgo ↑ → índices reaccionan.

Y unas sanciones financieras podrían recorrer otra más: Sanciones → restricciones de capital → búsqueda de liquidez → USD → condiciones financieras → activos de riesgo.

Por tanto, clasificar correctamente el shock es tan importante como detectar el shock.


Aquí aparece la verdadera conexión con Enterprise Risk Management.

Hasta aquí podríamos pensar que simplemente hemos construido una metodología interesante de análisis intermarket. Pero se que en tu astucia y experiencia ya te diste cuenta de que existe una implicación mucho mayor, pues el mismo razonamiento puede utilizarse para analizar riesgos empresariales.

Pensemos en una compañía manufacturera y en cómo un conflicto geopolítico puede comenzar muy lejos de sus instalaciones y sin embargo provocar la siguiente cadena de sucesos: Geopolítica → petróleo ↑ → flete ↑ → materias primas ↑ → inflación ↑ → tasas ↑ → financiamiento ↑ → demanda ↓ → margen operativo ↓.

Lo que comenzó como riesgo geopolítico terminó convertido en:

riesgo de suministro + riesgo financiero + riesgo comercial + riesgo operacional.

Eso es propagación de riesgo, y convenientemente un VSM puede ayudarnos a visualizarla, pues en vez de preguntarnos únicamente: “¿Cuáles son nuestros riesgos?”, podemos y debemos preguntar, sin temer la respuesta: “¿Cómo fluye cada riesgo a través de nuestra cadena de valor?”

Ese pequeño cambio conceptual es enorme pues convierte el registro de riesgos en algo dinámico.


Del Risk Register al Risk Transmission Map

Muchas organizaciones poseen matrices de riesgos muy bien construidas y con colores de valoración segun la prioridad que la Junta le da a estos elementos:

  • Probabilidad.
  • Impacto.
  • Mitigación.
  • Responsable.

Pero existe una dimensión adicional que merece atención:

transmisión.

Un riesgo de baja probabilidad pero alta conectividad puede ser extraordinariamente relevante.

Entonces, permiteme añadirle unas cuantas preguntas a tu entrevista de riesgos:

¿Dónde nace? ¿Qué proceso toca primero? ¿Qué variables funcionan como indicadores adelantados? ¿Qué áreas reciben el impacto después? ¿Dónde existen buffers? ¿Dónde puede amplificarse? ¿Qué evidencia confirmaría que la transmisión comenzó?

Eso se parece mucho al análisis que hacemos observando en estos turbulentos entornos: Oil → US2Y/US10Y → DXY → XAUUSD/NAS100/J225.

Los instrumentos dejan de ser únicamente activos negociables y se convierten en sensores del sistema.


La información más valiosa puede ser una correlación que deja de funcionar.

Existe una idea especialmente poderosa, dejame exponertela.

Supongamos que históricamente esperamos: Oil ↑ → yields ↑ → DXY ↑ → Gold ↓

Pero observamos: Oil ↑ Yields ↑ DXY ↑

y, sin embargo: ¡el Oro deja de caer!

¿Qué hacemos?

La respuesta menos útil sería concluir inmediatamente que Gold debe subir y tomar decisiones equivocadas que pondran en riesgo nuestros recursos. La reacción correcta y más interesante debe ser: investigar por qué dejó de responder.

Y las respuestas son los multiples sospechosos de siempre:

  • Puede existir absorción.
  • Puede estar apareciendo demanda refugio.
  • Puede haber cambiado el posicionamiento.
  • Quizá el mercado ya descontó suficientemente el shock.
  • O quizá otro factor comenzó a dominar.

A esto podemos llamarlo correlation failure, que lejos de ser ruido, puede constituir información.

En operaciones industriales ocurre algo muy parecido: Si modificamos una variable aguas arriba y el proceso aguas abajo deja de responder como históricamente lo hacía, un ingeniero no ignora esa divergencia. La investiga.

La ausencia de la reacción esperada también es evidencia.

Article content
De la teoría a la práctica, flujo de trabajo ATC.

Del análisis a la decisión: la doctrina ATC.

Todo esto necesita terminar en una metodología de decisión, ya que un mapa sin reglas de ejecución sigue siendo solamente un mapa.

La secuencia que utilizamos puede resumirse así:

MACRO → INTERMARKET → LIQUIDITY → STRUCTURE → EXECUTION

  1. Primero identificamos qué ocurrió aguas arriba.
  2. Después determinamos qué canal de transmisión parece dominar.
  3. A continuación observamos dónde se está posicionando la liquidez.
  4. Después esperamos que la estructura del precio confirme o contradiga nuestra hipótesis.
  5. Y sólo entonces consideramos ejecución.

Esto se complementa con una segunda secuencia:

ZONA → REACCIÓN → CONFIRMACIÓN → EJECUCIÓN

Es importante este orden, pues conocer perfectamente la geopolítica no proporciona por sí mismo una entrada, entender la Reserva Federal tampoco. Ni tampoco conocer a la perfección tambien el dato de inflación solamente.

Todo eso es lo que nos está construyendo el contexto.

El precio debe confirmar que esa información está siendo transmitida de la manera esperada.


No operamos el evento. Operamos la transmisión y la reacción.

Esta probablemente sea la principal conclusión de todo el ejercicio.

  • Una noticia puede ser correcta y nuestra operación incorrecta.
  • Nuestro análisis macro puede ser correcto y el timing equivocado.
  • Incluso podemos identificar perfectamente un riesgo y equivocarnos sobre el canal que dominará.

He visto a muchos traders experimentados perder mucho dinero en los eventos de noticias como los de esta semana que recien empieza:

Article content
Calendario de noticias económicas principales para la semana del 27 de septiembre del 2026. Fuente: https://www.forexfactory.com/

Por eso permiteme separarte tres cosas en tus conceptos bases para el razonamiento:

Evento ≠ interpretación ≠ ejecución.

Sigamos esta secuencia: El evento ocurre. -> El mercado lo interpreta. ->Los diferentes activos transmiten esa interpretación. -> Y finalmente la estructura del precio nos ofrece, o no, una oportunidad.

Por eso una regla sencilla adquiere enorme importancia:

No operar el dato. Operar la reacción.


De trader a observador de sistemas.

Quizá ésta sea la lección que más me interesa:

Cuanto más estudio los mercados, menos útiles me parecen las explicaciones aisladas. De la misma manera que se estudian los flujos de valor en una operación fabril o comercial, se deberia de llegar a esta misma conclusión…

  • El oro no existe aislado del dólar.
  • El dólar no existe aislado de las tasas.
  • Las tasas no existen aisladas de inflación, empleo y política monetaria.
  • La inflación no existe aislada de energía, cadenas de suministro y geopolítica.
  • Y la geopolítica tampoco existe aislada del comercio, la tecnología y los flujos de capital.

Es un sistema trabajando engranado. Exactamente como una organización. Exactamente como una cadena de suministro. Exactamente como una economía.

Y cuando observamos un sistema, necesitamos comprender no sólo sus componentes, sino también sus interdependencias y mecanismos de transmisión.

Ahí es donde conceptos procedentes de ingeniería, sostenibilidad, gestión de riesgos y mercados financieros comienzan sorprendentemente a hablar el mismo idioma.


Aguas arriba explica. Aguas abajo confirma.

El Value Stream Mapping nació para ayudarnos a ver el flujo.

Aplicado conceptualmente al análisis macro-financiero, puede ayudarnos a ver algo que una gráfica individual difícilmente muestra:

de dónde viene el riesgo, por dónde viaja y dónde finalmente aparece.

Y aplicado a Enterprise Risk Management plantea una pregunta todavía más relevante:

¿Estamos administrando riesgos individuales o entendiendo cómo esos riesgos se propagan a través de nuestro sistema?

Probablemente necesitemos de ambas cosas.

En los mercados, observar aguas arriba proporciona contexto y observar aguas abajo proporciona evidencia. Y entre ambos existe un territorio crítico, permíteme insistir:

la transmisión.

Es precisamente allí donde una narrativa puede confirmarse, debilitarse, amplificarse o romperse.

Por eso he terminado resumiendo esta forma de pensar en dos frases:

El precio no es el origen del movimiento. Es la salida del proceso.

Y quizá ésa sea también una buena forma de entender el riesgo empresarial.

No basta con saber qué puede ocurrir. Necesitamos comprender cómo podría llegar hasta nosotros.


AT Consulting | Gestión Estratégica de Impacto y Riesgo Decisiones informadas. Riesgos gestionados. Valor sostenible.
Validación Post-Ejecución del Pronóstico Institucional

Validación Post-Ejecución del Pronóstico Institucional

XAUUSD — Semana del 13 al 17 de julio de 2026

Metodología evaluada: ATC Suite (ATC Radar Institucional + Institutional Scoring Engine + Decision Matrix + Executive Brief)

Objetivo de la revisión

Evaluar objetivamente la calidad del análisis emitido antes de la apertura semanal, contrastándolo con el comportamiento real del mercado, e identificar oportunidades de mejora bajo principios de mejora continua, Lean Thinking y gestión profesional del riesgo.

Resumen Ejecutivo

La revisión evidencia que el análisis institucional anticipó correctamente el contexto macro, las zonas de liquidez relevantes y la secuencia operacional esperada, aun cuando durante la semana el mercado estuvo influenciado por noticias macroeconómicas y geopolíticas que incrementaron la volatilidad.

Desde una perspectiva de gestión de riesgos, el modelo no buscó predecir cada movimiento, sino identificar dónde existía mayor probabilidad de intervención institucional y dónde el riesgo era más eficiente.

Ese objetivo se cumplió de forma satisfactoria.

Comparación Pronóstico vs Realidad

AspectoPronósticoResultadoEvaluación
Contexto HTF bajistaSíSí✅ Excelente
Zona institucional 4005–3980Identificada previamenteRespetada y generó rebote✅ Excelente
Esperar evidencia antes de comprarSíCorrecto✅ Excelente
Rebote técnico desde demandaProbableOcurrió✅ Correcto
Evitar compras en mitad del rangoSíCorrecto✅ Excelente
Zona de venta 4135–4160MarcadaPrecio aún no la alcanza⏳ Pendiente
Zona institucional 4185–4215Marcada como decisión mayorAún no visitada⏳ Vigente

Validación de Hipótesis

Hipótesis 1

La zona 4005–3980 concentraba liquidez institucional.

Resultado

Confirmada.

El mercado descendió directamente hacia esa región.

Posteriormente apareció absorción de ventas y comenzó un rebote.

Esto coincide con la lectura de:

  • Discount
  • Buy Side Liquidity
  • Mitigation
  • Demand Zone

Evaluación

✅ Confirmada

Hipótesis 2

No existía confirmación para compras antes de llegar a demanda.

Resultado.

Correcto.

Comprar antes de alcanzar la zona hubiera significado asumir riesgo innecesario.

El mercado continuó cayendo exactamente hasta la región institucional.

Evaluación

✅ Confirmada

Hipótesis 3

El contexto HTF seguía siendo bajista.

Resultado.

Aunque apareció un rebote importante, la estructura principal continúa descendente.

En H4 todavía no existe evidencia suficiente de reversión estructural.

Evaluación

✅ Confirmada

Validación del Institutional Scoring Engine

Score emitido

56 /100

Clasificación

WATCH

En retrospectiva, este puntaje fue consistente con el desarrollo del mercado.

No existía suficiente evidencia para aprobar un escenario Premium.

El mercado permaneció:

  • lateral
  • correctivo
  • dependiente de noticias

El ISE evitó clasificar prematuramente un escenario como institucional.

Evaluación

Excelente calibración del modelo.

Gestión del Riesgo

Uno de los mayores aciertos fue que el modelo priorizó:

Esperar evidencia.

En vez de:

Anticipar el rebote.

Desde una óptica de Risk Management, esto reduce:

  • operaciones innecesarias
  • entradas impulsivas
  • drawdowns evitables
  • exposición emocional

En términos Lean, esto equivale a eliminar desperdicio operativo (muda) derivado de decisiones sin confirmación.

Influencia de Eventos Exógenos

Durante la semana existieron movimientos acelerados asociados a:

  • noticias geopolíticas,
  • fortaleza/debilidad del DXY (visible en el gráfico aportado),
  • expectativas macroeconómicas sobre el dólar.

Estos factores generaron volatilidad adicional que no puede inferirse únicamente desde la estructura técnica.

No obstante, el modelo mantuvo su utilidad porque delimitó previamente las zonas donde esa volatilidad tenía mayor probabilidad de encontrar respuesta institucional.

Oportunidades de Mejora

1. Incorporar un Índice de Riesgo Macroeconómico (MRI)

El análisis podría incluir un indicador cualitativo que clasifique la semana según exposición a eventos externos:

  • 🟢 Baja volatilidad esperada
  • 🟡 Moderada
  • 🔴 Alta (CPI, FOMC, NFP, conflictos geopolíticos, etc.)

Esto ayudaría a ajustar expectativas sin alterar la lectura estructural.

2. Medir la precisión de las zonas

Conviene comenzar a registrar métricas como:

  • porcentaje de reacción por zona,
  • profundidad máxima de penetración,
  • tiempo hasta la reacción,
  • extensión del movimiento posterior.

Con suficientes muestras, ATC Suite podría construir estadísticas propias sobre la eficacia de sus zonas institucionales.

3. Crear un KPI de «Calidad del Pronóstico»

Más allá de acertar la dirección, evaluar:

  • precisión de niveles,
  • calidad del contexto,
  • gestión del riesgo,
  • eficiencia de las entradas,
  • control del drawdown.

Esto alinearía el análisis con métricas ejecutivas, no solo con resultados de mercado.

Lecciones Aprendidas

La revisión refuerza varios principios fundamentales de la metodología:

  • El contexto prevalece sobre la entrada.
  • Las zonas institucionales son áreas de evaluación, no órdenes automáticas.
  • La confirmación reduce riesgo, aunque implique entrar más tarde.
  • La calidad del proceso es más importante que el resultado aislado de una operación.

Conclusión

Desde una perspectiva de gobierno, gestión de riesgos y mejora continua, la metodología ATC Suite mostró un desempeño sólido durante la semana evaluada.

Los principales logros fueron:

  • anticipación correcta de las zonas de mayor interés institucional;
  • preservación del contexto bajista de alta temporalidad;
  • evitación de entradas prematuras mediante un enfoque basado en evidencia;
  • adecuada calibración del Institutional Scoring Engine (clasificación WATCH), coherente con un mercado sin confirmación estructural alcista.

Las oportunidades identificadas se orientan a fortalecer la metodología mediante la integración de variables macroeconómicas y la creación de indicadores cuantitativos de desempeño.

Evaluación global del proceso

DimensiónResultado
Precisión del contexto HTF9.5/10
Precisión de zonas institucionales9.5/10
Gestión del riesgo10/10
Adaptabilidad a volatilidad exógena8.5/10
Calidad metodológica9.5/10
Calificación global9.4/10

Siguientes pasos.

El siguiente paso natural para ATC Suite es evolucionar desde una herramienta de análisis hacia un sistema medible de inteligencia institucional. Cada pronóstico debería registrarse y auditarse posteriormente, generando indicadores históricos de precisión, eficacia de las zonas, control del riesgo y comportamiento bajo distintos regímenes de mercado. Ese enfoque convertiría la metodología en un sistema de mejora continua basado en evidencia, comparable a un cuadro de mando integral utilizado por una organización para optimizar sus procesos.

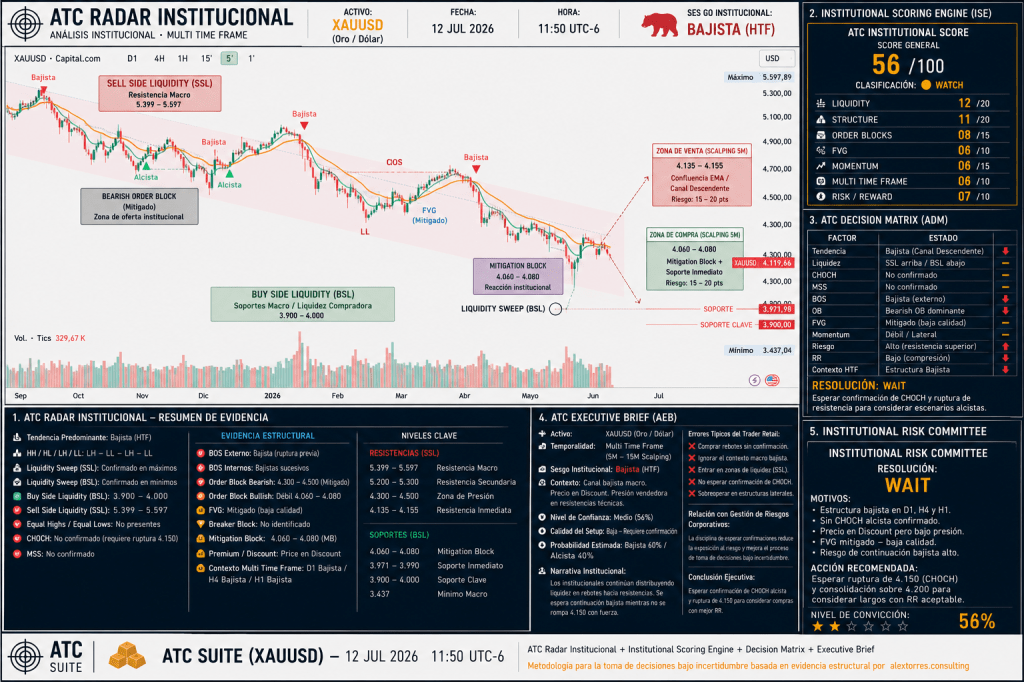
📊 XAUUSD | ¿Rebote técnico o continuación de la distribución institucional?

📊 XAUUSD | ¿Rebote técnico o continuación de la distribución institucional?

Este fin de semana contrastamos dos enfoques diferentes de lectura del mercado sobre XAUUSD.

El primero, una lectura técnica tradicional realizada por uno de los Directivos que toma el curso de Gestión de Riesgos bajo enfoque de Trading, basada en estructura multi-timeframe y niveles operativos.

El segundo, mi análisis mediante ATC Suite, una metodología enfocada en Smart Money Concepts (SMC), ICT, Wyckoff, Order Flow y evaluación institucional basada en evidencia estructural.

Lo interesante es que, aunque ambos parten de metodologías distintas, las conclusiones convergen en los niveles clave.

Coincidencias más relevantes

🔴 Contexto Macro

La estructura de fondo continúa siendo correctiva.

Aunque aparecen rebotes en temporalidades menores, el contexto de mayor jerarquía (D1 y H4) todavía mantiene presión bajista.

En gestión profesional del riesgo, el contexto siempre tiene prioridad sobre la entrada.


🟢 Zona de soporte institucional

Ambos análisis identifican como área crítica:

4005 – 4040

Desde la óptica institucional, esta zona concentra:

✅ Liquidez compradora (SSL)

✅ Mitigation Blocks

✅ Descuento (Discount)

✅ Probable absorción de órdenes

Mientras esta región permanezca defendida, el mercado conserva capacidad para generar rebotes técnicos.


🔴 Zona de oferta institucional

La primera zona donde esperaríamos presión vendedora es:

4135 – 4160

Y la verdadera prueba institucional continúa siendo:

4185 – 4215

En ATC Suite esta región reúne varios factores de confluencia:

• Bearish Order Blocks

• Liquidez de Buy Side

• Posible mitigación institucional

• Confluencia dinámica con medias

• Zona Premium del rango actual

No significa que el precio deba caer allí.

Significa que es donde tendría sentido que los participantes institucionales vuelvan a decidir.


Escenario con mayor probabilidad

La evidencia visible sugiere el siguiente flujo:

1️⃣ Impulso hacia 4135–4160.

2️⃣ Si el momentum continúa, extensión hacia 4185–4215.

3️⃣ En esa región evaluar:

  • Confirmación de ruptura (BOS + CHOCH + aceptación).
  • Rechazo institucional.
  • Distribución.
  • Toma de beneficios.

No anticipar.

Esperar evidencia.


Lo que muestra el Institutional Scoring Engine (ISE)

Nuestro modelo cuantitativo asigna actualmente un escenario WATCH (56/100).

¿Por qué?

Porque todavía no existe suficiente evidencia para clasificar el mercado como un setup institucional de alta calidad.

Aspectos pendientes:

  • CHOCH confirmado.
  • Market Structure Shift validado.
  • BOS alcista de mayor jerarquía.
  • Recuperación sostenida de la zona 4185–4215.

Hasta entonces, el sesgo estratégico sigue siendo de observación, no de persecución del precio.


La diferencia entre operar y gestionar riesgo

Muchos traders preguntan:

«¿Compra o venta?»

Los participantes institucionales hacen una pregunta distinta:

¿Existe suficiente evidencia para asumir este riesgo?

Ese cambio de enfoque transforma por completo la toma de decisiones.

En ATC Suite no buscamos adivinar el siguiente movimiento.

Buscamos determinar si el mercado ofrece una ventaja estadística respaldada por estructura, liquidez y contexto.

Porque en los mercados, como en la gestión empresarial, una buena decisión no siempre produce un buen resultado; pero una mala metodología casi siempre termina produciendo malos resultados.


Zonas a vigilar durante la semana

🟢 Compradores

  • 4085–4065
  • 4040–4020
  • 4005–3980

🔴 Vendedores

  • 4135–4160
  • 4185–4215

La clave no será el nivel en sí, sino cómo reaccione el precio cuando llegue a él.

La evidencia sigue teniendo la última palabra.


Análisis desarrollado mediante ATC Suite — ATC Radar Institucional + Institutional Scoring Engine + Decision Matrix + Executive Brief.

#XAUUSD #Gold #Trading #SmartMoney #ICT #SMC #OrderFlow #RiskManagement #TechnicalAnalysis #TradingView #ATCSuite #InstitutionalTrading #Liquidity #Wyckoff #alextorresconsulting

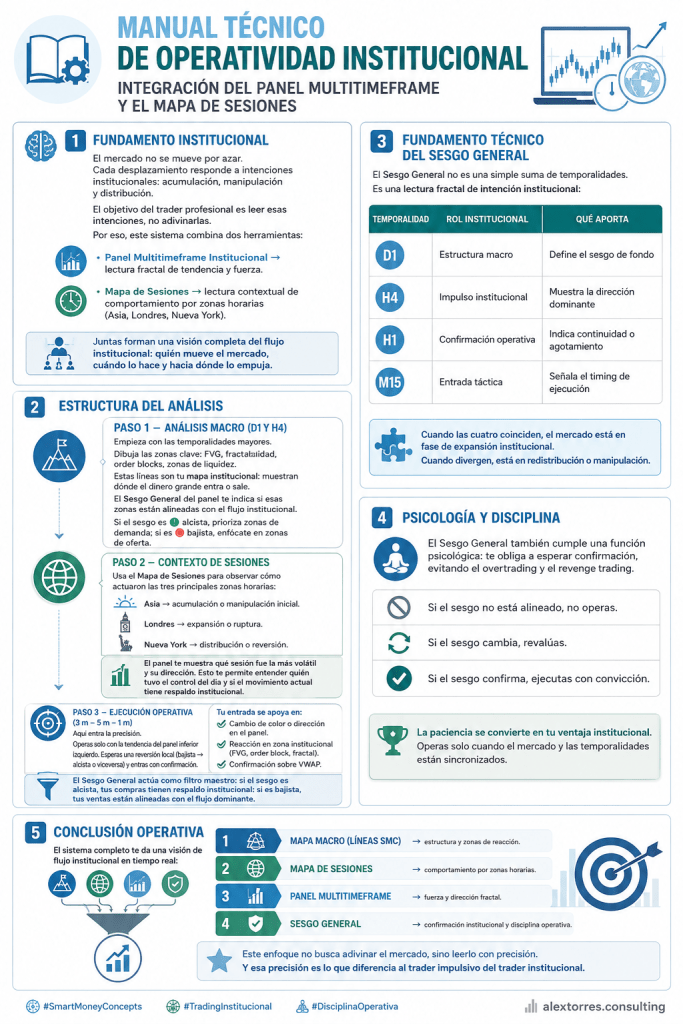
Cómo Leer el Mercado: Integración del Panel Multitimeframe

Cómo Leer el Mercado: Integración del Panel Multitimeframe

Integración del Panel Multitimeframe y el Mapa de Sesiones

🧠 1. Fundamento Institucional

El mercado no se mueve por azar.
Cada desplazamiento responde a intenciones institucionales: acumulación, manipulación y distribución.
El objetivo del trader profesional es leer esas intenciones, no adivinarlas.

Por eso, este sistema combina dos herramientas:

  • Panel Multitimeframe Institucional → lectura fractal de tendencia y fuerza.
  • Mapa de Sesiones → lectura contextual de comportamiento por zonas horarias (Asia, Londres, Nueva York).

Juntas forman una visión completa del flujo institucional:
quién mueve el mercado, cuándo lo hace y hacia dónde lo empuja.

🧩 2. Estructura del análisis

Paso 1 – Análisis macro (D1 y H4)

Empieza con las temporalidades mayores; luego de que la sesión de Nueva York lleva al menos 30 minutos, yo opero en el horario diurno de América.
Dibuja las zonas clave: FVG, fractalidad, order blocks, zonas de liquidez.
Estas líneas son tu mapa institucional: muestran dónde el dinero grande entra o sale.

El Sesgo General del panel te indica si esas zonas están alineadas con el flujo institucional.
Si el sesgo es 🟢 alcista, prioriza zonas de demanda (long o compras); si es 🔴 bajista, enfócate en zonas de oferta (short o ventas).

Paso 2 – Contexto de sesiones

Usa el Mapa de Sesiones para observar cómo actuaron las tres principales zonas horarias:

  • Asia → acumulación o manipulación inicial.
  • Londres → expansión o ruptura.
  • Nueva York → distribución o reversión.

El panel te muestra qué sesión fue la más volátil y su dirección.
Esto te permite entender quién tuvo el control del día y si el movimiento actual tiene respaldo institucional.

Paso 3 – Ejecución operativa (3 m – 5 m – 1 m)

Aquí entra la precisión.
Operas solo con la tendencia del panel inferior izquierdo.
Esperas una reversión local (bajista → alcista o viceversa) y entras con confirmación.

Tu entrada se apoya en:

  • Cambio de color o dirección en el panel.
  • Reacción en zona institucional (FVG, order block, fractal).
  • Confirmación sobre VWAP.

El Sesgo General actúa como filtro maestro:
si el sesgo es alcista, tus compras tienen respaldo institucional; si es bajista, tus ventas están alineadas con el flujo dominante.

⚙️ 3. Fundamento técnico del Sesgo General

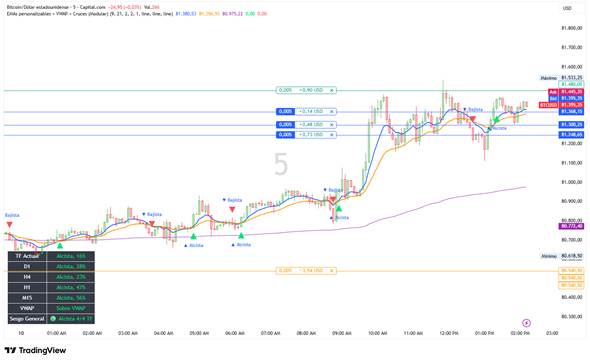
La línea Sesgo General resume el comportamiento de las cuatro temporalidades clave (D1, H4, H1, M15) en una sola lectura ejecutiva. Su función es mostrar la coherencia o divergencia institucional entre los distintos marcos de análisis.

🧩 Qué mide exactamente?

  1. Cuenta cuántos timeframes están alineados en dirección alcista o bajista.
  2. Evalúa la fuerza institucional del movimiento:
    • Si 3 o 4 TF coinciden → tendencia sólida y con respaldo institucional.
    • Si 2 TF coinciden → mercado mixto o en transición.
    • Si 1 TF domina → ruido o manipulación local.
  3. Asigna color y texto dinámico:
    • 🟢 Verde → mayoría alcista (sesgo comprador).
    • 🔴 Rojo → mayoría bajista (sesgo vendedor).
    • 🟡 Amarillo → mixto o indeciso.

⚙️ Cómo se interpreta operativamente

SituaciónLectura del Sesgo GeneralAcción sugerida
🟢 Alcista 3/4 TF o 4/4 TFAlta coherencia institucionalBuscar entradas en retrocesos alcistas o confirmaciones sobre VWAP
🔴 Bajista 3/4 TF o 4/4 TFSesgo vendedor dominanteBuscar ventas en retrocesos bajistas o rupturas bajo VWAP
🟡 Mixto 2/4 TFMercado en transiciónEsperar confirmación o consolidación antes de operar

💡 Ventaja institucional

El Sesgo General te da una visión macro instantánea sin cambiar de gráfico. Es como tener un “panel de control” que te dice si el mercado está alineado o fragmentado, permitiéndote:

  • Filtrar operaciones que van contra el flujo institucional.
  • Evitar entradas en zonas de indecisión.
  • Sincronizar tus setups con la dirección dominante del día.

🧘 4. Psicología y disciplina

El Sesgo General también cumple una función psicológica:
te obliga a esperar confirmación, evitando el overtrading y el revenge trading.

  • Si el sesgo no está alineado, no operas.
  • Si el sesgo cambia, revalúas.
  • Si el sesgo confirma, ejecutas con convicción.

La paciencia se convierte en tu ventaja institucional.
Operas solo cuando el mercado y las temporalidades están sincronizados.

5. Scripts utilizados en Pine de TradingView

Panel

//@version=5
indicator("EMAs personalizables + VWAP + Cruces (Modular)", overlay=true)
// === INPUTS DE VISIBILIDAD ===
showEmaShort = input.bool(true, "Mostrar EMA corta")
showEmaLong = input.bool(true, "Mostrar EMA larga")
showVWAP = input.bool(true, "Mostrar VWAP")
showSignals = input.bool(true, "Mostrar cruces")
// === INPUTS DE PERIODOS ===
emaShortLen = input.int(9, "Periodo EMA corta", minval=1)
emaLongLen = input.int(21, "Periodo EMA larga", minval=1)
// === INPUTS DE COLORES ===
emaShortColor = input.color(color.blue, "Color EMA corta")
emaLongColor = input.color(color.orange, "Color EMA larga")
vwapColor = input.color(color.purple, "Color VWAP")
// === INPUTS DE GROSOR ===
emaShortWidth = input.int(2, "Grosor EMA corta", minval=1, maxval=5)
emaLongWidth = input.int(2, "Grosor EMA larga", minval=1, maxval=5)
vwapWidth = input.int(1, "Grosor VWAP", minval=1, maxval=5)
// === INPUTS DE ESTILO ===
emaShortStyleOpt = input.string("line", "Estilo EMA corta", options=["line","histogram","area","columns","circles","stepline"])
emaLongStyleOpt = input.string("line", "Estilo EMA larga", options=["line","histogram","area","columns","circles","stepline"])
vwapStyleOpt = input.string("line", "Estilo VWAP", options=["line","histogram","area","columns","circles","stepline"])
// === CONVERSIÓN DE ESTILO ===
emaShortStyle = emaShortStyleOpt == "histogram" ? plot.style_histogram :
emaShortStyleOpt == "area" ? plot.style_area :
emaShortStyleOpt == "columns" ? plot.style_columns :
emaShortStyleOpt == "circles" ? plot.style_circles :
emaShortStyleOpt == "stepline" ? plot.style_stepline : plot.style_line
emaLongStyle = emaLongStyleOpt == "histogram" ? plot.style_histogram :
emaLongStyleOpt == "area" ? plot.style_area :
emaLongStyleOpt == "columns" ? plot.style_columns :
emaLongStyleOpt == "circles" ? plot.style_circles :
emaLongStyleOpt == "stepline" ? plot.style_stepline : plot.style_line
vwapStyle = vwapStyleOpt == "histogram" ? plot.style_histogram :
vwapStyleOpt == "area" ? plot.style_area :
vwapStyleOpt == "columns" ? plot.style_columns :
vwapStyleOpt == "circles" ? plot.style_circles :
vwapStyleOpt == "stepline" ? plot.style_stepline : plot.style_line
// === EMAs ===
emaShort = ta.ema(close, emaShortLen)
emaLong = ta.ema(close, emaLongLen)
// === VWAP ===
vwapLine = ta.vwap(close)
// === PLOTS ===
plot(showEmaShort ? emaShort : na, title="EMA corta", color=emaShortColor, linewidth=emaShortWidth, style=emaShortStyle)
plot(showEmaLong ? emaLong : na, title="EMA larga", color=emaLongColor, linewidth=emaLongWidth, style=emaLongStyle)
plot(showVWAP ? vwapLine : na, title="VWAP", color=vwapColor, linewidth=vwapWidth, style=vwapStyle)
// === CRUCES ===
cruceAlcista = ta.crossover(emaShort, emaLong)
cruceBajista = ta.crossunder(emaShort, emaLong)
plotshape(showSignals and cruceAlcista, title="Cruce Alcista", style=shape.triangleup, location=location.belowbar, color=color.new(color.lime, 0), size=size.small, text="▲ Alcista")
plotshape(showSignals and cruceBajista, title="Cruce Bajista", style=shape.triangledown, location=location.abovebar, color=color.new(color.red, 0), size=size.small, text="▼ Bajista")
// === ALERTAS ===
alertcondition(cruceAlcista, title="Alerta Cruce Alcista", message="EMA corta cruzó arriba de EMA larga")
alertcondition(cruceBajista, title="Alerta Cruce Bajista", message="EMA corta cruzó abajo de EMA larga")
// === PANEL INSTITUCIONAL MULTITF (CORREGIDO + SESGO GENERAL) ===
// === CÁLCULOS BASE TF ACTUAL ===
diff = math.abs(emaShort - emaLong)
maxDiff = ta.highest(diff, 200)
intensity = maxDiff == 0.0 ? 0.0 : diff / maxDiff
fuerzaPct = math.round(intensity * 100)
tendencia = emaShort > emaLong ? "Alcista" : emaShort < emaLong ? "Bajista" : "Neutral"
vwapEstado = close > vwapLine ? "Sobre VWAP" : close < vwapLine ? "Bajo VWAP" : "En VWAP"
// === COLOR PARA TF ACTUAL Y VWAP ===
colorActual = emaShort > emaLong ? color.lime : emaShort < emaLong ? color.red : color.yellow
colorVWAP = close > vwapLine ? color.lime : close < vwapLine ? color.red : color.yellow
// === FUNCIÓN MULTITF (datos + color) ===
f_tfData(tf) =>
emaS = request.security(syminfo.tickerid, tf, ta.ema(close, emaShortLen))
emaL = request.security(syminfo.tickerid, tf, ta.ema(close, emaLongLen))
d = math.abs(emaS - emaL)
maxD = request.security(syminfo.tickerid, tf, ta.highest(math.abs(emaS - emaL), 200))
inten = maxD == 0.0 ? 0.0 : d / maxD
fuerza = math.round(inten * 100)
tend = emaS > emaL ? "Alcista" : emaS < emaL ? "Bajista" : "Neutral"
col = emaS > emaL ? color.lime : emaS < emaL ? color.red : color.yellow
[tend, fuerza, col]
// === MULTITIMEFRAME ===
[d1T, d1F, d1C] = f_tfData("D")
[h4T, h4F, h4C] = f_tfData("240")
[h1T, h1F, h1C] = f_tfData("60")
[m15T, m15F, m15C] = f_tfData("15")
// === SESGO GENERAL ===
alcistas = (d1T == "Alcista" ? 1 : 0) + (h4T == "Alcista" ? 1 : 0) + (h1T == "Alcista" ? 1 : 0) + (m15T == "Alcista" ? 1 : 0)
bajistas = (d1T == "Bajista" ? 1 : 0) + (h4T == "Bajista" ? 1 : 0) + (h1T == "Bajista" ? 1 : 0) + (m15T == "Bajista" ? 1 : 0)
sesgoGeneral = alcistas > bajistas ? "🟢 Alcista " + str.tostring(alcistas) + "/4 TF" :
bajistas > alcistas ? "🔴 Bajista " + str.tostring(bajistas) + "/4 TF" : "🟡 Mixto"
sesgoColor = alcistas > bajistas ? color.lime : bajistas > alcistas ? color.red : color.yellow
// === PANEL ===
var table infoPanel = table.new(position.bottom_left, 2, 8, border_width=1, frame_color=color.new(color.white, 80))
// Encabezados
table.cell(infoPanel, 0, 0, "TF Actual", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 1, "D1", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 2, "H4", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 3, "H1", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 4, "M15", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 5, "VWAP", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 6, "Sesgo General", text_color=color.white, bgcolor=color.black)
table.cell(infoPanel, 0, 7, "", text_color=color.white, bgcolor=color.black)
// Valores
table.cell(infoPanel, 1, 0, tendencia + ", " + str.tostring(fuerzaPct) + "%", text_color=colorActual, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 1, d1T + ", " + str.tostring(d1F) + "%", text_color=d1C, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 2, h4T + ", " + str.tostring(h4F) + "%", text_color=h4C, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 3, h1T + ", " + str.tostring(h1F) + "%", text_color=h1C, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 4, m15T + ", " + str.tostring(m15F) + "%", text_color=m15C, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 5, vwapEstado, text_color=colorVWAP, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 6, sesgoGeneral, text_color=sesgoColor, bgcolor=color.new(color.black, 0))
table.cell(infoPanel, 1, 7, "", text_color=sesgoColor, bgcolor=color.new(color.black, 0))

Panel de Sesiones

//@version=5
indicator("Panel Sesiones – OHLC + Rango + Dirección + Resumen", overlay=true, max_labels_count=500)
//────────────────────────────────────────────
// INPUTS
//────────────────────────────────────────────
showPanel = input.bool(true, "Mostrar Panel")
showAsia = input.bool(true, "Asia")
showLondon = input.bool(true, "Londres")
showNY = input.bool(true, "Nueva York")
// Timeframe fijo configurable
fixedTF = input.timeframe("5", "Timeframe fijo para cálculos")
useFixedTF = input.bool(true, "Usar timeframe fijo para cálculos")
// Sesiones (CST México)
asiaSess = input.session("0000-0500", "Sesión Asia")
londonSess = input.session("0200-1000", "Sesión Londres")
nySess = input.session("0730-1500", "Sesión Nueva York")
// Columnas
colShowSession = input.bool(true, "Columna: Sesión")
colShowOpen = input.bool(true, "Columna: Apertura")
colShowHigh = input.bool(true, "Columna: Máximo")
colShowLow = input.bool(true, "Columna: Mínimo")
colShowClose = input.bool(true, "Columna: Cierre")
colShowRange = input.bool(true, "Columna: Rango")
colShowDirection = input.bool(true, "Columna: Dirección")
// Colores
colorAsia = color.new(color.gray, 0)
colorLondon = color.new(color.blue, 0)
colorNY = color.new(color.orange, 0)
//────────────────────────────────────────────
// FUNCIONES
//────────────────────────────────────────────
inSession(sess) =>
time(timeframe.period, sess) != 0
f_sessionOHLC(sess) =>
var float hi = na
var float lo = na
var float op = na
var float cl = na
if inSession(sess)
hi := na(hi) ? high : math.max(hi, high)
lo := na(lo) ? low : math.min(lo, low)
op := na(op) ? open : op
cl := close
[op, hi, lo, cl]
f_sessionClosed(sess) =>
not inSession(sess) and inSession(sess)[1]
//────────────────────────────────────────────
// TIMEFRAME BASE
//────────────────────────────────────────────
tfSource = useFixedTF ? fixedTF : timeframe.period
[asiaOp, asiaHi, asiaLo, asiaCl] = request.security(syminfo.tickerid, tfSource, f_sessionOHLC(asiaSess))
[londonOp, londonHi, londonLo, londonCl] = request.security(syminfo.tickerid, tfSource, f_sessionOHLC(londonSess))
[nyOp, nyHi, nyLo, nyCl] = request.security(syminfo.tickerid, tfSource, f_sessionOHLC(nySess))
//────────────────────────────────────────────
// VALORES FINALES DE SESIÓN (INDEPENDIENTES DEL TF DEL GRÁFICO)
//────────────────────────────────────────────
var float asiaOpFinal = na
var float asiaHiFinal = na
var float asiaLoFinal = na
var float asiaClFinal = na
var float londonOpFinal = na
var float londonHiFinal = na
var float londonLoFinal = na
var float londonClFinal = na
var float nyOpFinal = na
var float nyHiFinal = na
var float nyLoFinal = na
var float nyClFinal = na
// Detectar cierre de sesión usando el timeframe fijo
[asiaClosed, londonClosed, nyClosed] = request.security(syminfo.tickerid, tfSource, [f_sessionClosed(asiaSess), f_sessionClosed(londonSess), f_sessionClosed(nySess)])
if asiaClosed
asiaOpFinal := asiaOp[1]
asiaHiFinal := asiaHi[1]
asiaLoFinal := asiaLo[1]
asiaClFinal := asiaCl[1]
if londonClosed
londonOpFinal := londonOp[1]
londonHiFinal := londonHi[1]
londonLoFinal := londonLo[1]
londonClFinal := londonCl[1]
if nyClosed
nyOpFinal := nyOp[1]
nyHiFinal := nyHi[1]
nyLoFinal := nyLo[1]
nyClFinal := nyCl[1]
//────────────────────────────────────────────
// PANEL
//────────────────────────────────────────────
var table panel = table.new(position.top_right, 7, 5, border_width=1)
// Variables para resumen fijo
var string resumenFijo = na
var color colorFijo = na
f_fillRow(_row, _name, _op, _hi, _lo, _cl, _bgColor) =>
dir = (not na(_cl) and not na(_op)) ? (_cl > _op ? "Alcista" : _cl < _op ? "Bajista" : "Neutro") : "-"
rangeVal = (not na(_hi) and not na(_lo)) ? _hi - _lo : na
rangeStr = not na(rangeVal) ? str.tostring(rangeVal, format.mintick) : "-"
if colShowSession
table.cell(panel, 0, _row, _name, bgcolor=_bgColor)
if colShowOpen
table.cell(panel, 1, _row, na(_op) ? "-" : str.tostring(_op, format.mintick), bgcolor=_bgColor)
if colShowHigh
table.cell(panel, 2, _row, na(_hi) ? "-" : str.tostring(_hi, format.mintick), bgcolor=_bgColor)
if colShowLow
table.cell(panel, 3, _row, na(_lo) ? "-" : str.tostring(_lo, format.mintick), bgcolor=_bgColor)
if colShowClose
table.cell(panel, 4, _row, na(_cl) ? "-" : str.tostring(_cl, format.mintick), bgcolor=_bgColor)
if colShowRange
table.cell(panel, 5, _row, rangeStr, bgcolor=_bgColor)
if colShowDirection
table.cell(panel, 6, _row, dir, bgcolor=_bgColor)
[rangeVal, dir]
//────────────────────────────────────────────
// RENDER PANEL + RESUMEN
//────────────────────────────────────────────
if showPanel
// Encabezados
table.cell(panel, 0, 0, "SESIÓN", bgcolor=color.black, text_color=color.white)
table.cell(panel, 1, 0, "APERTURA", bgcolor=color.black, text_color=color.white)
table.cell(panel, 2, 0, "MÁXIMO", bgcolor=color.black, text_color=color.white)
table.cell(panel, 3, 0, "MÍNIMO", bgcolor=color.black, text_color=color.white)
table.cell(panel, 4, 0, "CIERRE", bgcolor=color.black, text_color=color.white)
table.cell(panel, 5, 0, "RANGO", bgcolor=color.black, text_color=color.white)
table.cell(panel, 6, 0, "DIRECCIÓN", bgcolor=color.black, text_color=color.white)
row = 1
[rangeAsia, dirAsia] = f_fillRow(row, "Asia", asiaOpFinal, asiaHiFinal, asiaLoFinal, asiaClFinal, color.new(colorAsia, 80))
row += 1
[rangeLondon, dirLondon] = f_fillRow(row, "Londres", londonOpFinal, londonHiFinal, londonLoFinal, londonClFinal, color.new(colorLondon, 80))
row += 1
[rangeNY, dirNY] = f_fillRow(row, "Nueva York", nyOpFinal, nyHiFinal, nyLoFinal, nyClFinal, color.new(colorNY, 80))
row += 1
//────────────────────────────────────────────
// RESUMEN
//────────────────────────────────────────────
validRanges = array.new_float()
if not na(rangeAsia)
array.push(validRanges, rangeAsia)
if not na(rangeLondon)
array.push(validRanges, rangeLondon)
if not na(rangeNY)
array.push(validRanges, rangeNY)
maxRange = array.size(validRanges) > 0 ? array.max(validRanges) : na
string sesionMasVolatil = "—"
string dirMasVolatil = "—"
if not na(maxRange)
if rangeAsia == maxRange
sesionMasVolatil := "Asia"
dirMasVolatil := dirAsia
else if rangeLondon == maxRange
sesionMasVolatil := "Londres"
dirMasVolatil := dirLondon
else if rangeNY == maxRange
sesionMasVolatil := "Nueva York"
dirMasVolatil := dirNY
string resumen = ""
color colorResumen = color.new(color.gray, 70)
if useFixedTF
if na(resumenFijo) and sesionMasVolatil != "—"
resumenFijo := "Sesión más volátil: " + sesionMasVolatil + " – " + dirMasVolatil
if dirMasVolatil == "Alcista"
colorFijo := color.new(color.green, 0)
else if dirMasVolatil == "Bajista"
colorFijo := color.new(color.red, 0)
else
colorFijo := color.new(color.gray, 70)
resumen := na(resumenFijo) ? "Sesión más volátil: —" : resumenFijo
colorResumen := na(colorFijo) ? color.new(color.gray, 70) : colorFijo
else
resumen := "Sesión más volátil: " + sesionMasVolatil + " – " + dirMasVolatil
if dirMasVolatil == "Alcista"
colorResumen := color.new(color.green, 0)
else if dirMasVolatil == "Bajista"
colorResumen := color.new(color.red, 0)
else
colorResumen := color.new(color.gray, 70)
table.cell(panel, 0, 4, resumen, bgcolor=colorResumen, text_color=color.white)

🧭 6. Conclusión operativa

El sistema completo te da una visión de flujo institucional en tiempo real:

  1. Mapa macro (líneas SMC) → estructura y zonas de reacción.
  2. Mapa de Sesiones → comportamiento por zonas horarias.
  3. Panel Multitimeframe → fuerza y dirección fractal.
  4. Sesgo General → confirmación institucional y disciplina operativa.

Este enfoque no busca adivinar el mercado, sino leerlo con precisión.
Y esa precisión es lo que diferencia al trader impulsivo del trader institucional.

#Trading #ForexTrading #InstitutionalTrading #SmartMoneyConcepts #RiskManagement

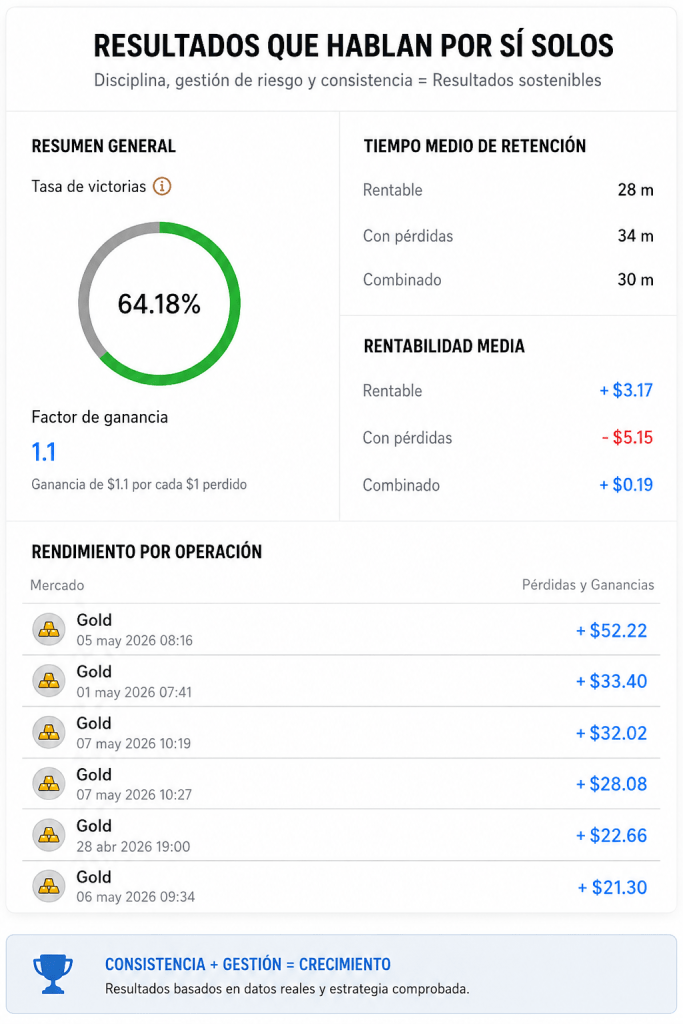
7. Resultados de Testing Real

A una semana de pruebas, los resultados son prometedores en XAUUSD.

Interpretación Ejecutiva de Resultados

1. El sistema es rentable, pero aún está en fase de optimización

Una tasa de acierto del 64.18% indica que la lectura de mercado y la selección de entradas tienen una precisión sólida.
Sin embargo, el factor de ganancia de 1.1 revela algo importante:

El sistema gana más veces de las que pierde, pero todavía no capitaliza completamente sus operaciones ganadoras.

En términos institucionales:

  • La ventaja estadística existe.
  • La gestión del trade todavía tiene espacio para mejorar eficiencia.
  • El edge ya es positivo y sostenible si se mantiene la disciplina.

2. El riesgo está relativamente controlado

Los datos muestran:

  • Operaciones ganadoras promedio: +$3.17
  • Operaciones perdedoras promedio: -$5.15

Esto significa que:

  • Las pérdidas individuales son mayores que las ganancias promedio.
  • El sistema depende actualmente de la frecuencia de acierto para mantenerse rentable.

Ejecutivamente, esto sugiere:

Prioridad estratégica:

Mejorar el manejo de salida y dejar correr más las operaciones válidas.

No necesariamente necesitas “ganar más veces”.
Necesitas:

  • aumentar ligeramente el profit promedio,
  • o reducir marginalmente la pérdida promedio.

Con pequeños ajustes, el factor de ganancia podría escalar rápidamente a 1.3–1.5.

3. Excelente control emocional y operativo

El tiempo medio de retención es extremadamente revelador:

Tipo de operaciónTiempo
Ganadoras28 min
Perdedoras34 min

Esto transmite algo muy importante:

No existe una sobreexposición emocional extrema.

La diferencia entre trades positivos y negativos es pequeña.
Eso normalmente significa:

  • disciplina operativa,
  • ejecución consistente,
  • ausencia de “revenge trading” agresivo,
  • y capacidad de cortar operaciones relativamente rápido.

Muchos traders minoristas muestran exactamente lo contrario:

  • pérdidas enormes en duración,
  • ganancias cortas por miedo.

Aquí no se observa ese patrón destructivo.

4. Los resultados grandes confirman capacidad de captura

Las operaciones destacadas en Gold muestran capturas de:

  • +52 USD
  • +33 USD
  • +32 USD
  • +28 USD

Eso confirma que:

  • el sistema sí identifica movimientos con expansión,
  • existe capacidad real de explotar volatilidad,
  • y el trader no depende únicamente de micro-scalps.

Esto es clave porque valida:

“La estrategia puede escalar”.

Diagnóstico Ejecutivo Final

Fortalezas

✅ Alta tasa de acierto
✅ Consistencia operativa
✅ Control emocional visible en tiempos de exposición
✅ Capacidad de capturar movimientos amplios
✅ Sistema estadísticamente positivo

Áreas de mejora

⚠️ Profit factor aún bajo para escalamiento agresivo
⚠️ Ganancia promedio pequeña frente a pérdida promedio
⚠️ Optimización pendiente en gestión de salida y runners

Conclusión Estratégica

Los datos muestran algo más valioso que una simple rentabilidad:

Existe estructura operativa repetible.

Y eso, en trading profesional, es mucho más importante que un resultado aislado.

La consistencia ya está construida.
Ahora el siguiente nivel consiste en:

  • optimizar el R:R,
  • aumentar eficiencia de salida,
  • y convertir precisión en crecimiento exponencial controlado.