México está entrando en una etapa en la que anticipar los cambios regulatorios puede ser tan importante como controlar los costos, asegurar el suministro o mejorar la productividad de una planta.
Para un director industrial, una nueva disposición puede significar modificar procesos, homologar proveedores, ajustar turnos o invertir en equipos. Para un inversionista, esa misma disposición puede alterar el CAPEX, el OPEX, el plazo de entrada al mercado y, finalmente, la rentabilidad esperada.
La pregunta estratégica ya no es solamente «¿qué nuevas leyes se están aprobando?», sino:
¿Cómo identificamos una señal regulatoria antes de que se convierta en una desviación operativa, financiera o comercial?
En AT Consulting estamos desarrollando una respuesta mediante un sistema que integra investigación regulatoria, análisis de riesgos, Value Stream Mapping (VSM) y monitoreo continuo.
En este artículo explicamos el método, presentamos once áreas de exposición regulatoria relevantes para México durante 2026–2027 y profundizamos en un caso reciente: el proyecto de norma ambiental PROY-NACDMX-010-AMBT-2026, publicado para consulta pública el 14 de octubre.
El framework ATC: de la evidencia a la decisión
Nuestra metodología parte de una idea que aplicamos transversalmente en cuatro disciplinas: trading institucional, mejora de procesos productivos, gestión de riesgos y monitoreo de señales externas.
Aunque los mercados financieros y las operaciones industriales son sistemas diferentes, comparten una característica: los resultados dependen de múltiples variables que interactúan, algunas visibles inmediatamente y otras que producen efectos con retraso.
En trading, estudiamos la estructura del precio, la liquidez, el volumen y las condiciones macrofinancieras. No basta con identificar una señal aislada: debemos comprender su contexto, evaluar su probabilidad, medir la exposición y establecer condiciones para actuar.
En producción, aplicamos una lógica semejante mediante el VSM: identificamos cómo una variación en materiales, capacidad, calidad, inventarios o tiempos de ciclo se propaga por la cadena de valor.
En gestión de riesgos, analizamos las causas, los controles existentes, la exposición residual y las consecuencias sobre continuidad, cumplimiento y rentabilidad.
Y en monitoreo regulatorio, trasladamos estos principios al entorno legislativo y normativo.
La metodología ATC sigue siete etapas:
- Detección. Identificar señales provenientes del DOF, gacetas parlamentarias, autoridades, cámaras industriales, organismos internacionales, medios especializados y análisis públicos.
- Validación. Confirmar la existencia del instrumento, su contenido, autoridad competente, etapa procesal y alcance territorial.
- Clasificación. Distinguir leyes vigentes, reformas aprobadas, reglamentos, proyectos de NOM, iniciativas y procesos de negociación comercial.
- Evaluación. Estimar la probabilidad de materialización y el impacto potencial mediante una metodología de puntuación institucional.
- Mapeo VSM. Traducir la disposición a efectos sobre materiales, mano de obra, procesos, capacidad, logística, costos y acceso al mercado.
- Decisión. Definir acciones preventivas, inversiones, controles, responsables y plazos.
- Seguimiento. Actualizar las conclusiones cuando cambia la evidencia.
Nuestro principio rector es:
PRECISIÓN antes que FRECUENCIA.
EVIDENCIA sobre PREDICCIÓN.
PROCESO más que RESULTADO.
No buscamos producir más alertas. Buscamos que cada alerta contribuya a tomar una mejor decisión.
Cómo funciona nuestra matriz de riesgos regulatorios
Para convertir información dispersa en prioridades comparables, utilizamos el Regulatory Risk Score (RRS):
RRS = Probabilidad (P) × Impacto (I)
Ambas variables se califican de 1 a 5, con un resultado máximo de 25 puntos.
La probabilidad se construye considerando cinco factores: estatus legislativo (30%), respaldo político (25%), alineación con la política pública (20%), avance reglamentario (15%) y presión externa (10%).
El impacto incorpora seis dimensiones: OPEX (25%), CAPEX (20%), capacidad y operación (20%), cadena de suministro (15%), acceso al mercado (10%) y responsabilidad legal o reputacional (10%).
Los resultados se interpretan mediante cuatro niveles:
- Verde, 1–6: vigilancia.
- Amarillo, 7–11: preparación.
- Naranja, 12–17: plan de mitigación.
- Rojo, 18–25: prioridad ejecutiva.
Estas puntuaciones son estimaciones analíticas ATC, no probabilidades estadísticas oficiales ni pronósticos jurídicos.
Existe, además, una distinción fundamental: cuando una ley ya está vigente, la probabilidad de aprobación deja de ser la variable relevante. En ese caso evaluamos la exposición a su implementación, fiscalización o adaptación operativa.
Esta separación evita confundir tres preguntas diferentes:
¿Ocurrirá el cambio? ¿Cuándo producirá efectos? ¿Qué tan vulnerable es nuestra operación?
Once señales que merecen atención industrial e inversionista
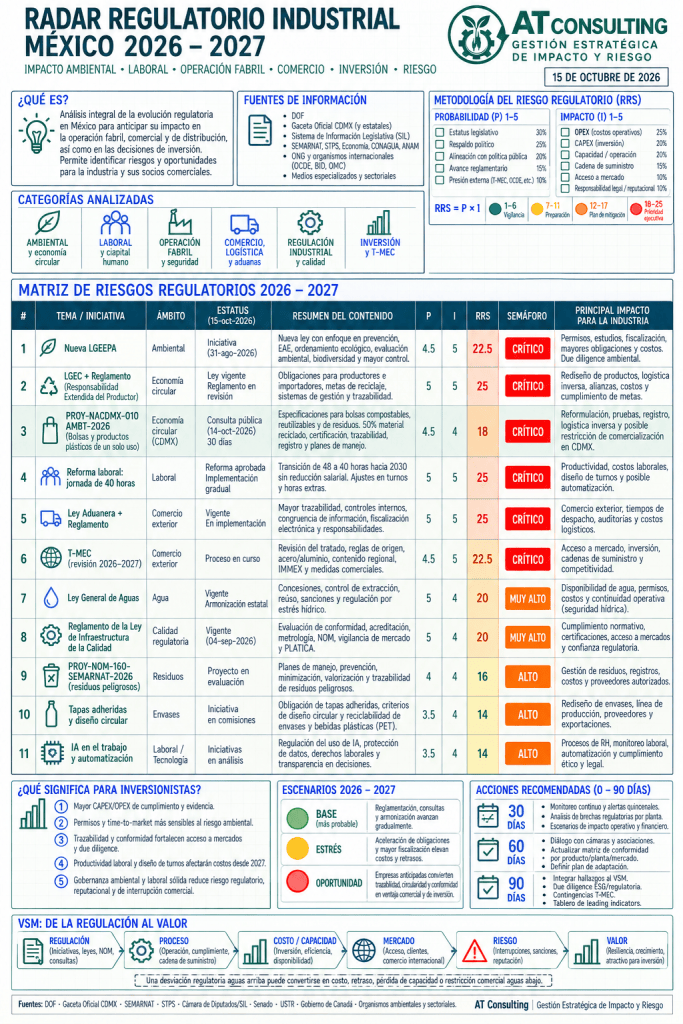
Nuestro Radar Regulatorio Industrial México 2026–2027 identifica once temas prioritarios. Los siguientes valores representan la evaluación ATC de referencia al 15 de octubre y deben ajustarse según sector, ubicación, productos y modelo de negocio.
01. Nueva Ley General del Equilibrio Ecológico y la Protección al Ambiente (LGEEPA)
P: 4.5 | I: 5 | RRS: 22.5/25 — Crítico
La iniciativa presentada el 31 de agosto propone actualizar el enfoque ambiental hacia prevención, ordenamiento ecológico, evaluación ambiental, biodiversidad y mayores mecanismos de control.
Su relevancia para la industria no reside únicamente en nuevas obligaciones de cumplimiento. Una modificación sustancial del marco ambiental puede alterar permisos, estudios, procedimientos de evaluación, inversiones preventivas y tiempos de ejecución de proyectos.
Para un inversionista que analiza instalar una planta en 2027, el riesgo principal es incorporar supuestos de autorización que podrían cambiar durante la estructuración del proyecto.
Decisión ATC: revisar permisos críticos, contingencias ambientales y escenarios de retraso antes de comprometer CAPEX irreversible.
02. Ley General de Economía Circular (LGEC) y su reglamentación
P: 5 | I: 5 | RRS: 25/25 — Crítico
La economía circular está evolucionando de una aspiración voluntaria hacia obligaciones de gestión, trazabilidad, recuperación y responsabilidad extendida del productor.
Para fabricantes, importadores y distribuidores, esto puede implicar rediseñar productos, modificar materias primas, documentar contenidos reciclados, establecer alianzas de recuperación y demostrar resultados.
El efecto no termina en la planta. Se extiende a proveedores, operadores logísticos, distribuidores y sistemas posconsumo.
Decisión ATC: desarrollar una línea base de materiales, residuos, reciclabilidad y trazabilidad, diferenciando obligaciones vigentes de requisitos reglamentarios todavía pendientes.
03. PROY-NACDMX-010-AMBT-2026: bolsas y productos plásticos
P: 4.5 | I: 4 | RRS: 18/25 — Crítico para empresas expuestas
Este proyecto, publicado el 14 de octubre para consulta pública en Ciudad de México, introduce una señal concreta sobre cómo pueden evolucionar las exigencias técnicas y administrativas para determinados productos plásticos.
Su importancia no es únicamente ambiental: vincula especificaciones de materiales, certificaciones, registros, trazabilidad y comercialización.
Un fabricante ubicado fuera de la capital podría verse afectado si sus productos se comercializan o distribuyen dentro de ella.
Decisión ATC: revisar el portafolio afectado y participar técnicamente en la consulta pública antes de que concluya.
04. Reforma laboral: transición hacia la jornada de 40 horas
P: 5 | I: 5 | RRS: 25/25 — Crítico
La transición gradual hacia una jornada semanal de 40 horas exige analizar su impacto desde la capacidad productiva y no solamente desde la administración de personal.
Una reducción de horas disponibles, sin mejoras compensatorias, puede afectar utilización de equipos, cobertura de turnos, productividad por trabajador y costo unitario.
Pero también puede convertirse en un catalizador de mejoras: eliminación de desperdicios, mantenimiento planificado, automatización selectiva, capacitación y rediseño de procesos.
Decisión ATC: simular capacidad, turnos, dotación, OEE y costo por unidad bajo distintos escenarios de disponibilidad laboral.
05. Ley Aduanera y su reglamentación
P: 5 | I: 5 | RRS: 25/25 — Crítico
Los cambios en controles, expedientes electrónicos, trazabilidad, valoración y fiscalización aduanera elevan la importancia de la consistencia documental en comercio exterior.
Para plantas dependientes de insumos importados, un incumplimiento puede convertirse en demoras, inventarios adicionales, interrupciones de suministro o mayores costos logísticos.
Decisión ATC: mapear el flujo completo de información desde compras y proveedores hasta pedimentos, inventarios, producción y exportaciones.
06. Revisión del T-MEC 2026–2027
P: 4.5 | I: 5 | RRS: 22.5/25 — Crítico
La revisión comercial de América del Norte introduce incertidumbre sobre reglas de origen, contenido regional, acceso a mercados, medidas comerciales y configuración de cadenas de suministro.
Aquí es indispensable distinguir entre la alta certeza de que existe un proceso de revisión y la incertidumbre sobre sus resultados específicos.
Para empresas con inversiones de largo plazo, la exposición depende de su mezcla de proveedores, mercados de exportación, contenido regional y flexibilidad productiva.
Decisión ATC: modelar escenarios de abastecimiento y acceso a mercado sin asumir anticipadamente un resultado de negociación.
07. Ley General de Aguas
P: 5 | I: 4 | RRS: 20/25 — Muy alto
El agua representa simultáneamente un recurso operativo, una obligación regulatoria y una variable territorial de inversión.
Las condiciones de disponibilidad, concesión, reúso, descargas y fiscalización pueden afectar la continuidad de una operación industrial.
No todas las plantas enfrentan el mismo riesgo. La localización y el estrés hídrico de la cuenca son determinantes.
Decisión ATC: incorporar seguridad hídrica y viabilidad de permisos en la evaluación de ubicación industrial.
08. Reglamento de la Ley de Infraestructura de la Calidad
P: 5 | I: 4 | RRS: 20/25 — Muy alto
La infraestructura de calidad vincula normalización, metrología, acreditación, evaluación de conformidad y vigilancia de mercado.
Sus implicaciones alcanzan diseño, ensayos, certificaciones, documentación técnica y comercialización.
Aunque puede incrementar costos de cumplimiento, también fortalece la confiabilidad de productos y la capacidad de competir en mercados exigentes.
Decisión ATC: integrar requisitos normativos y evidencia de conformidad desde el desarrollo del producto, no al final de la producción.
09. PROY-NOM-160-SEMARNAT-2026: residuos peligrosos
P: 4 | I: 4 | RRS: 16/25 — Alto
La evolución propuesta de los planes de manejo de residuos peligrosos pone atención en prevención, minimización, valorización, trazabilidad y control documental.
Su impacto potencial comprende procedimientos internos, proveedores autorizados, registros y costos de manejo.
Decisión ATC: verificar clasificación de residuos, generación, almacenamiento, manifiestos, proveedores y consistencia entre operaciones reales y documentación.
10. Tapas adheridas y diseño circular de envases
P: 3.5 | I: 4 | RRS: 14/25 — Alto sectorial
Las propuestas relacionadas con tapas adheridas, reciclabilidad y diseño circular pueden afectar moldes, equipos, especificaciones de empaque, materiales y homologación de proveedores.
Su relevancia es especialmente elevada para fabricantes de envases y empresas de alimentos y bebidas, pero puede ser reducida para otras industrias.
Decisión ATC: realizar análisis técnico y económico de alternativas de diseño sin tratar una iniciativa pendiente como obligación vigente.
11. Inteligencia artificial en el trabajo y automatización
P: 3.5 | I: 4 | RRS: 14/25 — Alto
Las iniciativas sobre IA laboral plantean preguntas sobre transparencia, supervisión humana, protección de datos, discriminación y responsabilidad en decisiones automatizadas.
El reto para las empresas no consiste solamente en adoptar tecnología. Consiste en demostrar que su utilización está gobernada, documentada y alineada con los derechos laborales.
Decisión ATC: establecer controles de gobernanza para algoritmos que intervengan en selección, evaluación, supervisión y decisiones sobre trabajadores.
4. Un caso concreto: PROY-NACDMX-010-AMBT-2026
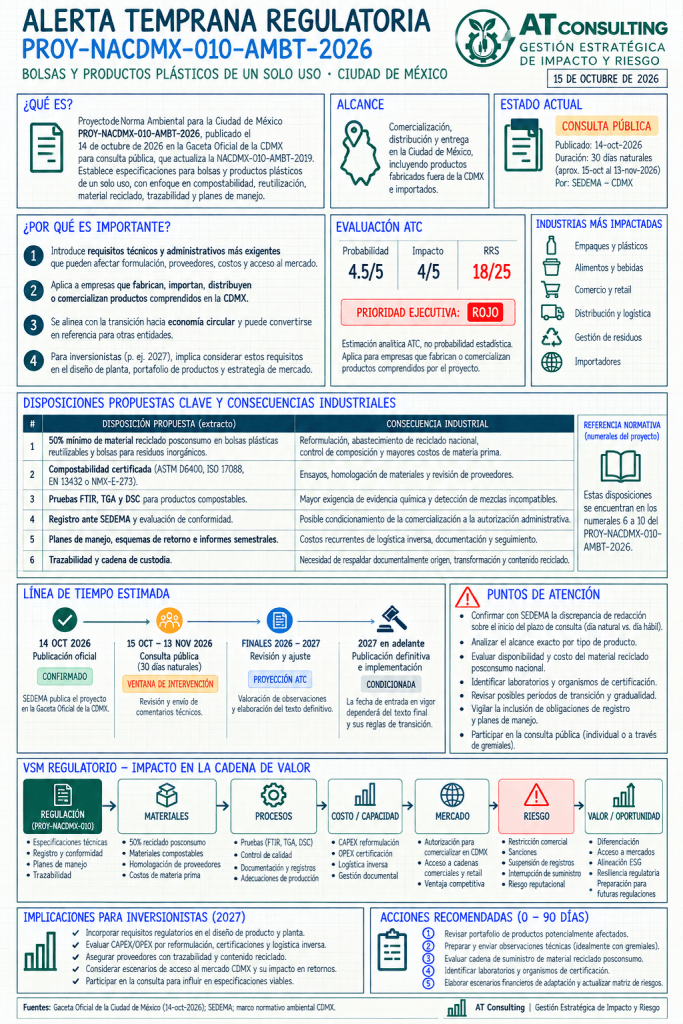
El 14 de octubre de 2026 se publicó para consulta pública el proyecto de Norma Ambiental para la Ciudad de México PROY-NACDMX-010-AMBT-2026, relacionado con bolsas y determinados productos plásticos.
Este caso resulta especialmente útil para demostrar cómo funciona el sistema ATC de alerta temprana.
No estamos frente a una nueva obligación definitiva. Estamos frente a un proyecto normativo suficientemente avanzado para justificar evaluación y preparación.
¿Qué propone?
Entre las disposiciones técnicas y administrativas identificadas destacan:
Contenido reciclado posconsumo. El proyecto contempla un mínimo de 50% para determinadas bolsas reutilizables y bolsas destinadas a residuos inorgánicos. Esto puede requerir reformulación, nuevas fuentes de abastecimiento y controles sobre composición.
Compostabilidad certificada. Se consideran referencias técnicas como ASTM D6400, ISO 17088, EN 13432 y NMX-E-273. Su aplicación exige revisar materiales, formulaciones, pruebas y evidencia de conformidad.
Caracterización técnica. Se contemplan ensayos como FTIR, TGA y DSC para productos compostables, incrementando la importancia de verificar composición y compatibilidad de materiales.
Registro y evaluación de conformidad. El cumplimiento documental y los procedimientos administrativos pueden convertirse en condiciones relevantes para comercializar productos comprendidos por la norma.
Planes de manejo y recuperación. Los esquemas de retorno, informes y obligaciones de seguimiento pueden generar costos recurrentes de logística inversa.
Trazabilidad. Facturas, balances de materiales, bitácoras y cadena de custodia adquieren valor como evidencia verificable.
La señal estratégica es clara:
La circularidad empieza a traducirse en especificaciones medibles, evidencia documental y condiciones potenciales de acceso al mercado.
¿Por qué asignamos RRS = 18/25?
Nuestra evaluación de referencia utiliza:
Probabilidad: 4.5/5. El proyecto ya fue publicado oficialmente para consulta y ha avanzado más allá de una propuesta conceptual. Esto no garantiza que el texto final conserve todas sus disposiciones.
Impacto: 4/5. Para una empresa directamente expuesta, puede modificar materiales, procesos, certificaciones, proveedores, costos y condiciones de comercialización.
Resultado: 18/25 — Prioridad ejecutiva roja.
Para un fabricante cuya actividad dependa fuertemente de los productos regulados, el impacto podría alcanzar 5/5. En ese escenario, el RRS sería 22.5/25.
Por el contrario, una empresa sin productos comprendidos ni exposición comercial a CDMX podría registrar un impacto directo significativamente menor.
Este último punto es esencial: el riesgo no es una propiedad exclusiva de la norma; depende también de la exposición y de la vulnerabilidad de cada empresa.
El VSM: cómo una disposición se convierte en costo, riesgo u oportunidad
En el análisis tradicional, una nueva norma puede quedarse dentro del área jurídica o ambiental.
Nuestro enfoque busca identificar cómo se propaga a través de la cadena de valor:
REGULACIÓN → MATERIALES → PROCESOS → COSTO/CAPACIDAD → MERCADO → RIESGO → VALOR
Aplicado al proyecto de CDMX:
Regulación: especificaciones técnicas, registro, planes de manejo y trazabilidad.
Materiales: contenido reciclado posconsumo, compostabilidad, disponibilidad de insumos y homologación de proveedores.
Procesos: ensayos, controles de calidad, documentación, adecuaciones productivas y registros.
Costo y capacidad: inversiones de reformulación, certificaciones, gestión documental y logística inversa.
Mercado: posibilidad de comercializar productos, conservar clientes y cumplir especificaciones de cadenas comerciales.
Riesgo: restricciones comerciales, sanciones, interrupciones, pérdida de contratos o afectaciones reputacionales.
Valor: diferenciación, confiabilidad, acceso a mercados y capacidad para responder anticipadamente a futuras regulaciones.
El mismo cambio normativo puede producir consecuencias opuestas según la preparación de la empresa.
Una organización rezagada podría enfrentar mayores costos y pérdida de competitividad. Otra, con proveedores homologados, trazabilidad y productos adaptados, podría convertir el cumplimiento en una ventaja comercial.
La gestión del riesgo no consiste únicamente en evitar pérdidas; también permite identificar oportunidades de creación de valor.
La línea de tiempo: anticipar sin confundir proyección con certeza
El proyecto fue publicado el 14 de octubre de 2026, iniciando el procedimiento de consulta pública previsto.
Nuestra línea de vigilancia considera cuatro etapas:
Primera: publicación oficial. Evento confirmado.
Segunda: consulta pública. Ventana de participación técnica de 30 días naturales, cuyo cómputo exacto debe verificarse por una diferencia de redacción detectada en el aviso y sus transitorios. Como medida prudencial, recomendamos preparar observaciones antes del 13 de noviembre, sin considerar esa fecha un vencimiento oficial confirmado.
Tercera: revisión y eventual publicación definitiva. Fase futura condicionada a la valoración de observaciones y al procedimiento correspondiente.
Cuarta: entrada en vigor e implementación. Dependerá del texto definitivo y de sus disposiciones transitorias.
Esta distinción evita un error frecuente: asignar presupuestos y cronogramas obligatorios a fechas que todavía no han sido establecidas por la autoridad.
Sin embargo, esperar hasta la publicación definitiva también puede ser costoso si la adaptación requiere ensayos, reformulación, nuevos proveedores o inversiones.
Por eso proponemos preparar decisiones reversibles ahora y reservar compromisos irreversibles para cuando exista evidencia suficiente.
La alerta ejecutiva: qué debemos hacer desde ahora
Para el PROY-NACDMX-010-AMBT-2026 proponemos una secuencia de actuación de 90 días.
En los primeros 30 días:
Identificar productos potencialmente comprendidos, revisar especificaciones actuales, detectar brechas técnicas y preparar observaciones para la consulta pública, preferiblemente mediante coordinación con cámaras y asociaciones industriales.
Entre los días 31 y 60:
Evaluar disponibilidad de material reciclado posconsumo, capacidad de trazabilidad, laboratorios, organismos de certificación y alternativas de abastecimiento.
Entre los días 61 y 90:
Construir escenarios de CAPEX y OPEX, evaluar adecuaciones de procesos, revisar contratos con proveedores y clientes, y actualizar la matriz de riesgos conforme avance el procedimiento normativo.
Para inversionistas que consideran iniciar operaciones en México durante 2027, este análisis debe incorporarse al diseño de producto, la selección de ubicación, el modelo de suministro y la evaluación de retorno.
No se trata de detener inversiones por una propuesta regulatoria. Se trata de evitar que un requisito previsible aparezca demasiado tarde en el modelo financiero.
¿Qué sigue en el Sistema ATC?
Este Radar no es un informe estático. Es un sistema de monitoreo y aprendizaje que actualizaremos conforme evolucione la evidencia.
Nuestros próximos pasos son:
- Dar seguimiento a la consulta y eventual publicación definitiva del PROY-NACDMX-010-AMBT-2026.
- Actualizar el estado jurídico y los plazos de las once señales regulatorias del Radar.
- Recalcular probabilidad, impacto y RRS cuando aparezcan nuevas evidencias.
- Incorporar factores sectoriales y territoriales para diferenciar la exposición de cada empresa.
- Contrastar los riesgos con escenarios financieros, capacidad operativa y decisiones de inversión.
- Mantener un registro histórico de puntuaciones y resultados para evaluar la capacidad de anticipación del método.
En futuras versiones también distinguiremos explícitamente entre riesgo regulatorio y oportunidad competitiva, porque ambos pueden coexistir.
Reflexión final
En trading, una buena decisión no depende de acertar cada movimiento del mercado, sino de comprender el contexto, gestionar la exposición y ejecutar un proceso disciplinado.
En la industria ocurre algo semejante.
No podemos controlar cuándo se aprobará una norma, cómo evolucionará una negociación comercial o qué requisitos impondrá una autoridad.
Pero sí podemos controlar qué tan temprano detectamos las señales, qué tan rigurosamente las evaluamos y qué tan preparados estamos para responder.
Ese es el propósito del Sistema ATC de Alerta Temprana Regulatoria:
Convertir información en evidencia, evidencia en decisiones y decisiones en resiliencia y valor.
A continuacion dejo la transcripcion de un podcast en el que hablamos de esto con mi amiga Laura de Méxas.
¿Tus bolsas plásticas están preparadas para las nuevas reglas de la CDMX?
Podcast AT Consulting — Gestión Estratégica de Impacto y Riesgo
Participantes:
LAURA — Entrevistadora: Especialista en materiales plásticos, transformación, formulaciones y mercados.
ALEXANDER — Invitado: Especialista en normativa ambiental, sostenibilidad industrial y gestión de riesgos.
APERTURA — Una norma que puede cambiar más que una bolsa
LAURA:
Bienvenidos a este nuevo episodio.
Hoy vamos a hablar de algo que, a primera vista, parece un asunto exclusivo de fabricantes de bolsas plásticas. Pero cuando empezamos a revisar los detalles, descubrimos que puede involucrar a transformadores, proveedores de resinas, laboratorios, importadores, distribuidores y hasta inversionistas que están considerando instalar nuevas operaciones en México.
Nos referimos al PROY-NACDMX-010-AMBT-2026, un proyecto de norma ambiental para la Ciudad de México relacionado con bolsas y productos plásticos de un solo uso.
Y para entender sus implicaciones nos acompaña Alexander, especialista en gestión de riesgos y transformación industrial.
Alexander, bienvenido.
ALEXANDER:
Gracias, Laura. Es un gusto conversar sobre este tema, especialmente porque nos permite demostrar algo que siempre hemos defendido: la gestión regulatoria no debe comenzar cuando una obligación ya está vigente.
Debe comenzar cuando aparecen señales suficientemente relevantes para anticipar sus consecuencias.
Y este proyecto es un excelente ejemplo.
LAURA:
Eso me interesa. Porque en la industria solemos enterarnos de los cambios cuando el cliente nos exige un nuevo certificado, cuando compras nos pide otra formulación o, peor todavía, cuando alguien nos informa que ya no podemos comercializar determinado producto.
ALEXANDER:
Exactamente. Y entonces dejamos de gestionar un riesgo para comenzar a administrar una urgencia.
La diferencia entre ambas situaciones puede representar meses de preparación, inversiones imprevistas o incluso interrupciones comerciales.
BLOQUE 1 — ¿Qué es el PROY-NACDMX-010-AMBT-2026?
LAURA:
Comencemos por lo esencial. ¿De qué trata este proyecto y por qué debería interesarle a una empresa que fabrica plásticos?
ALEXANDER:
De acuerdo con la alerta temprana que preparamos, el proyecto fue publicado el 14 de octubre de 2026 en la Gaceta Oficial de la Ciudad de México para consulta pública.
Su propósito es actualizar la regulación ambiental aplicable a determinadas bolsas y productos plásticos de un solo uso, tomando como antecedente la NACDMX-010-AMBT-2019.
Entre sus ejes están la compostabilidad, la reutilización, el contenido reciclado, la trazabilidad y los planes de manejo.
Pero hay una distinción indispensable: estamos hablando de un proyecto sometido a consulta, no de una norma definitiva cuyas nuevas disposiciones ya sean exigibles.
LAURA:
Y eso cambia completamente la conversación. Porque una cosa es preparar una empresa para posibles requisitos y otra afirmar que mañana todos tienen que cambiar sus formulaciones.
ALEXANDER:
Correcto. Nuestro trabajo consiste en identificar qué disposiciones se proponen, a quiénes podrían afectar y qué preparación sería razonable antes de que exista un texto definitivo.
Además, hay una característica relevante: el alcance no se limita necesariamente a las fábricas ubicadas dentro de la Ciudad de México.
Una empresa que produce en otra entidad, pero comercializa o distribuye productos comprendidos en la CDMX, también podría resultar afectada.
LAURA:
Es decir, una planta en Puebla, Estado de México o Querétaro podría tener que revisar sus productos si abastece clientes en la capital.
ALEXANDER:
Así es, dependiendo del producto y del alcance que finalmente establezca la norma.
Por eso no basta con preguntar dónde está la fábrica. También hay que preguntar dónde se comercializa el producto y quién asume cada obligación dentro de la cadena de suministro.
BLOQUE 2 — Los requisitos que pueden transformar la industria
LAURA:
Entremos en la parte técnica.
Uno de los puntos que más llama la atención en nuestra guía es el contenido mínimo de material reciclado posconsumo.
Se habla de un 50% para determinadas bolsas plásticas reutilizables y bolsas para residuos inorgánicos.
¿Qué significa esto desde la perspectiva industrial?
ALEXANDER:
Significa que, para los productos comprendidos en esa disposición propuesta, la formulación podría dejar de depender exclusivamente de criterios de desempeño y costo.
También tendría que responder a un requisito específico de composición.
Y eso abre varias preguntas.
¿Existe suficiente material reciclado posconsumo con las características necesarias?
¿Tenemos proveedores confiables?
¿Podemos mantener las propiedades mecánicas del producto?
¿Tenemos evidencia documental del origen y contenido del material?
LAURA:
Y desde la transformación de plásticos sabemos que incorporar reciclado no es simplemente sustituir una resina por otra.
Hay variabilidad entre lotes, contaminación potencial, cambios en índice de fluidez, propiedades mecánicas y apariencia.
Dependiendo de la aplicación, también puede cambiar la estabilidad del proceso.
ALEXANDER:
Exactamente. Y ahí aparece una de las principales aportaciones del análisis VSM: una modificación regulatoria aguas arriba puede desencadenar consecuencias en toda la cadena de valor.
El requisito afecta materiales; los materiales afectan procesos; los procesos afectan costos y capacidad; y todo eso puede terminar afectando el acceso al mercado.
LAURA:
Otro asunto es la compostabilidad certificada.
Aquí conviene aclarar algo: que un material sea de origen biológico no significa automáticamente que sea compostable.
ALEXANDER:
Muy importante.
Y tampoco significa que cualquier producto identificado comercialmente como biodegradable cumpla los criterios de compostabilidad que pudiera exigir la regulación.
En el proyecto analizado aparecen referencias técnicas como ASTM D6400, ISO 17088, EN 13432 y NMX-E-273.
La implicación industrial es que los fabricantes podrían necesitar ensayos, certificaciones y documentación que respalden sus declaraciones.
LAURA:
Además, una certificación de materia prima no necesariamente sustituye la evaluación del producto terminado.
Los espesores, aditivos, tintas y configuraciones del producto pueden modificar su comportamiento.
ALEXANDER:
Y eso es precisamente lo que debe revisar cada empresa: qué exige el texto propuesto, qué evidencia tiene y qué ensayos adicionales podrían corresponderle.
BLOQUE 3 — ¿Por qué aparecen pruebas FTIR, TGA y DSC?
LAURA:
La guía menciona tres técnicas que muchos ingenieros conocemos, pero que pueden resultar poco familiares para un director financiero o un inversionista: FTIR, TGA y DSC.
Expliquémoslas sin convertir este podcast en una clase de laboratorio.
ALEXANDER:
De acuerdo.
La espectroscopía FTIR permite identificar características químicas de los materiales mediante su respuesta a la radiación infrarroja.
La TGA, o análisis termogravimétrico, estudia cómo cambia la masa de una muestra al variar la temperatura bajo condiciones controladas.
Y la DSC, calorimetría diferencial de barrido, permite estudiar transiciones térmicas de los materiales.
Son herramientas útiles para caracterizar formulaciones y detectar determinadas diferencias o incompatibilidades.
LAURA:
Pero ninguna de ellas, por sí sola, demuestra que una bolsa sea compostable.
ALEXANDER:
Exactamente.
No debemos confundir caracterización química o térmica con la demostración integral de compostabilidad.
Las pruebas deben interpretarse dentro del esquema de evaluación de conformidad que finalmente resulte aplicable.
Y desde la gestión de riesgos, el mensaje es sencillo: si una empresa necesita nuevos ensayos o certificaciones, debe anticipar disponibilidad de laboratorios, costos, tiempos y posibles ajustes de formulación.
LAURA:
Porque el cuello de botella no siempre está en la extrusora.
A veces está en el laboratorio, en la documentación o en la homologación de un proveedor.
ALEXANDER:
Y esos cuellos de botella también afectan la capacidad comercial.
BLOQUE 4 — Registro, trazabilidad y logística inversa
LAURA:
Hay otro grupo de disposiciones que podría ser particularmente relevante para empresas medianas: registro ante SEDEMA, evaluación de conformidad, planes de manejo, esquemas de retorno e informes semestrales.
¿Qué lectura haces de esto?
ALEXANDER:
Que la discusión ya no se limita al material.
Estamos hablando de sistemas de gestión.
La empresa tendría que evaluar cómo documenta el origen de sus insumos, cómo controla las transformaciones, cómo conserva evidencias y cómo organiza sus obligaciones administrativas.
También debe analizar los posibles costos de logística inversa y seguimiento.
LAURA:
Eso puede representar una carga importante, sobre todo para empresas que hoy cuentan con controles de producción, pero no necesariamente con trazabilidad documental completa del material reciclado.
ALEXANDER:
Así es.
Pensemos en una cadena con un proveedor de reciclado, un transformador, un distribuidor y una cadena comercial.
Si el cliente exige demostrar contenido reciclado, necesitamos definir qué documentos respaldan cada transferencia, quién conserva la evidencia y cómo se relaciona con el producto final.
Sin esa disciplina, una empresa puede tener un producto técnicamente adecuado y, aun así, enfrentar dificultades para demostrar su conformidad.
LAURA:
Es una idea poderosa: la conformidad debe poder demostrarse, no solamente declararse.
ALEXANDER:
Exactamente.
Y cuando incorporamos esta perspectiva al diseño del proceso desde el principio, la trazabilidad puede convertirse en una ventaja competitiva.
BLOQUE 5 — El método ATC: de la señal a la decisión
LAURA:
Quiero detenerme en la metodología.
En la guía aparece una evaluación ATC con probabilidad de 4.5 sobre 5, impacto de 4 sobre 5 y una puntuación de 18 sobre 25.
¿Por qué ese resultado?
ALEXANDER:
Porque utilizamos una matriz de riesgo regulatorio que combina dos dimensiones: probabilidad e impacto.
En este caso, asignamos una probabilidad analítica de 4.5 sobre 5 porque el proyecto había superado la elaboración técnica y había llegado a una etapa formal de publicación para consulta pública.
Eso es una señal de avance.
Pero quiero ser muy preciso: 4.5 no significa una probabilidad estadística del 90% de aprobación.
Es una calificación de madurez y exposición regulatoria dentro de nuestro método.
LAURA:
¿Y el impacto de cuatro?
ALEXANDER:
Responde a la posibilidad de que los requisitos propuestos afecten simultáneamente formulaciones, proveedores, pruebas, registros, procesos productivos, logística y comercialización.
Multiplicamos 4.5 por 4 y obtenemos 18 puntos sobre 25.
Dentro de nuestra metodología, ese resultado se clasifica como prioridad ejecutiva roja.
LAURA:
Pero no todas las empresas tienen el mismo riesgo.
ALEXANDER:
Correcto.
Una empresa con un portafolio altamente expuesto a los productos comprendidos en la propuesta y con ventas importantes en la CDMX puede tener una exposición elevada.
En cambio, una empresa que no fabrica, importa ni comercializa productos alcanzados podría tener una exposición directa muy baja.
La matriz sirve para priorizar una señal. Después necesitamos hacer el análisis específico por empresa.
LAURA:
Y aquí entra el VSM, ¿verdad?
ALEXANDER:
Exactamente.
Nuestro VSM regulatorio conecta siete elementos:
Regulación, materiales, procesos, costo y capacidad, mercado, riesgo y valor.
No buscamos únicamente identificar una obligación.
Queremos entender cómo se propaga a través de la operación y qué decisiones permitirían proteger o incluso mejorar la competitividad.
BLOQUE 6 — La consulta pública y la línea de tiempo
LAURA:
Hablemos del calendario.
La guía muestra la publicación del 14 de octubre, un periodo de consulta pública y una posible etapa posterior de revisión y publicación definitiva.
¿Cuál es el mensaje para las empresas?
ALEXANDER:
Que hay una ventana de intervención que no debe desperdiciarse.
Según el análisis inicial, el aviso establece un periodo de consulta de 30 días naturales, pero también identificamos una referencia al día hábil siguiente que requiere aclaración sobre el cómputo del plazo.
Por prudencia, recomendamos preparar las observaciones con anticipación y confirmar formalmente con SEDEMA la fecha límite aplicable.
LAURA:
Y las observaciones deberían ser técnicas, no simplemente manifestaciones de desacuerdo.
ALEXANDER:
Por supuesto.
Una contribución útil puede documentar disponibilidad de material reciclado, resultados de ensayos, capacidad de los laboratorios, costos de transición o dificultades de trazabilidad.
También puede proponer redacciones más precisas, plazos de implementación razonables o mecanismos verificables de cumplimiento.
LAURA:
¿Podemos afirmar que la norma definitiva estará publicada en 2027?
ALEXANDER:
No.
Podemos construir escenarios de planeación, pero no debemos presentar una fecha proyectada como un compromiso oficial.
La revisión de observaciones, la publicación definitiva y la entrada en vigor dependen del procedimiento y del texto que finalmente se apruebe.
Por eso nuestra alerta temprana distingue entre hechos confirmados, ventanas de participación y proyecciones de trabajo.
BLOQUE 7 — ¿Qué significa para quienes quieren invertir en México?
LAURA:
Pensemos ahora en un inversionista que planea iniciar operaciones en México durante 2027.
¿Debería preocuparse por un proyecto normativo local?
ALEXANDER:
Debería incorporarlo a su proceso de debida diligencia si su modelo de negocio está expuesto.
No necesariamente para detener una inversión, sino para evitar que una decisión de hoy genere costos de adaptación innecesarios mañana.
Por ejemplo, antes de seleccionar tecnología y proveedores conviene evaluar si la línea puede procesar materiales alternativos, qué certificaciones podrían necesitar los productos y qué capacidad de trazabilidad ofrece el sistema de gestión.
LAURA:
También podría cambiar la evaluación económica de una línea de producción.
ALEXANDER:
Exactamente.
Puede haber inversiones en control de calidad, ensayos, almacenamiento segregado, documentación, sistemas de información o desarrollo de proveedores.
Pero también hay oportunidades.
Una empresa que se prepara oportunamente puede responder antes a las exigencias de sus clientes, reducir incertidumbre y diferenciarse mediante evidencia verificable.
LAURA:
Entonces el cumplimiento no debe verse exclusivamente como gasto.
ALEXANDER:
Así es.
Una parte representa costo de cumplimiento. Otra puede representar inversión en capacidades que generan valor.
La diferencia está en evaluar correctamente qué exige la regulación, qué necesita el mercado y qué capacidades tiene la empresa.
BLOQUE 8 — Alerta temprana: ¿qué hacemos ahora?
LAURA:
Para cerrar, quiero pedirte algo muy concreto.
Imagina que nos escucha el director general de una empresa que fabrica bolsas o productos plásticos.
¿Qué debería hacer durante los próximos 90 días?
ALEXANDER:
Yo propondría cinco acciones.
Primera: identificar los productos del portafolio que podrían quedar comprendidos en la propuesta y sus canales de comercialización en la Ciudad de México.
Segunda: revisar formulaciones, contenido reciclado, documentación técnica y evidencias de conformidad disponibles.
Tercera: evaluar proveedores de reciclado posconsumo, laboratorios y organismos de certificación, incluyendo capacidad, costos y tiempos.
Cuarta: preparar observaciones técnicas durante la consulta pública, individualmente o mediante cámaras y asociaciones industriales, verificando primero el plazo oficial.
Quinta: elaborar escenarios financieros de adaptación y actualizar la matriz de riesgos conforme avance el procedimiento normativo.
LAURA:
Y después de esos primeros pasos, ¿qué sigue?
ALEXANDER:
Seguimiento.
Nuestro sistema de alerta temprana continuará observando cambios al proyecto, respuestas institucionales, publicaciones oficiales y cualquier definición sobre vigencia o periodos de transición.
Cuando aparezca nueva evidencia, revisaremos las puntuaciones de riesgo y las decisiones recomendadas.
Eso es lo que convierte a la metodología en un proceso dinámico.
LAURA:
Me quedo con una conclusión: no necesitamos esperar a que una norma entre en vigor para empezar a entender sus efectos.
Pero tampoco debemos actuar como si una propuesta ya fuera una obligación definitiva.
ALEXANDER:
Exactamente.
Y esa diferencia resume nuestra filosofía de trabajo:
Precisión antes que frecuencia.
Evidencia sobre predicción.
Proceso más que resultado.
Porque anticipar correctamente un cambio regulatorio puede proteger mucho más que el cumplimiento: puede proteger inversiones, continuidad operativa y acceso a mercados.
CIERRE
LAURA:
Hoy analizamos el PROY-NACDMX-010-AMBT-2026 desde la perspectiva de la industria plástica, la gestión de riesgos y las decisiones de inversión.
Revisamos sus principales disposiciones propuestas, las implicaciones para materiales y procesos, la importancia de la trazabilidad y las oportunidades que ofrece una preparación anticipada.
ALEXANDER:
Y recordemos algo fundamental: una alerta temprana no es una sentencia sobre lo que ocurrirá.
Es una herramienta para tomar mejores decisiones con la evidencia disponible.
LAURA:
Gracias por acompañarnos.
Si participas en la industria del plástico, la manufactura o la inversión industrial en México, te invitamos a seguir este espacio.
Nos escuchamos en el próximo episodio de AT Consulting — Gestión Estratégica de Impacto y Riesgo.
Este episodio es informativo. El análisis corresponde al proyecto y a la alerta regulatoria elaborada con corte al 15 de octubre de 2026. Las disposiciones propuestas no deben interpretarse como obligaciones definitivas sin verificar la publicación y vigencia del instrumento final.
PRECISIÓN > FRECUENCIA · EVIDENCIA > PREDICCIÓN · PROCESO > RESULTADO
AT Consulting
Gestión Estratégica de Impacto y Riesgo
alextorres.consulting
#GestiónDeRiesgos #IndustriaMexicana #RegulaciónAmbiental #EconomíaCircular #InversiónIndustrial